منذ 28 فبراير 2026، عطّلت إيران إلى حد كبير حركة الملاحة عبر مضيق هرمز، بعدما شنّت الولايات المتحدة وإسرائيل حربًا جوية ضد إيران. وحذّر الحرس الثوري الإيراني السفن من الاقتراب، وصعد على متن سفن تجارية وهاجمها، وزرع ألغامًا بحرية، لتهبط أعداد الناقلات العابرة إلى ما يقارب الصفر. وقبل الحرب كان المضيق يمرر نحو 25% من تجارة النفط المنقولة بحرًا في العالم و20% من الغاز الطبيعي المسال العالمي، وفي 2025 كان ينقل قرابة 20 مليون برميل يوميًا من النفط الخام والمنتجات (نحو 19.88 mb/d: 14.95 mb/d خام و4.93 mb/d منتجات). وبالنسبة للسعودية، لم تكن الصدمة مرتبطة بالصادرات وحدها؛ بل أعادت أيضًا تسعير تكلفة الشحن، وتوافر التأمين البحري، وموثوقية المدخلات المستوردة المرتبطة بسلاسل الطاقة والسلع العالمية.
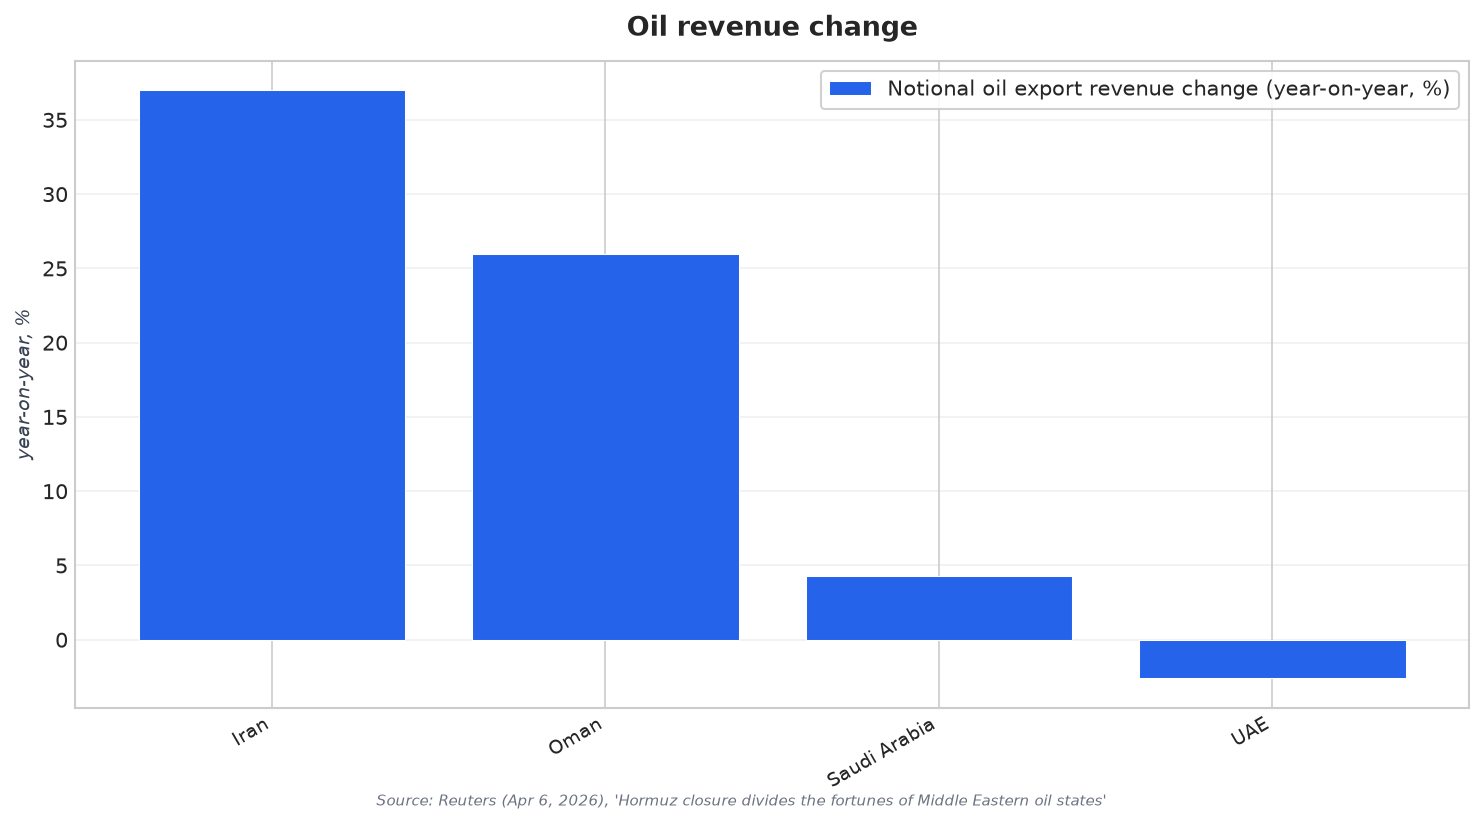
تحركت الأسعار بسرعة. فقد تجاوز خام برنت USD 100 للبرميل في 8 مارس 2026 لأول مرة منذ أربع سنوات، ثم صعد إلى ذروة بلغت USD 126 للبرميل، مسجلًا أكبر زيادة شهرية على الإطلاق في مارس 2026. ووجد تحليل لرويترز لبيانات صادرات مارس أن إيرادات السعودية النفطية ارتفعت بنسبة 4.3% على أساس سنوي، إذ عوّضت قفزة الأسعار تراجع الكميات. وكان أثر الأسعار مهمًا للمالية العامة، لأن ارتفاع الأسعار يعني زيادة الإتاوات والضرائب من Saudi Aramco، التي تملكها الحكومة وصندوقها السيادي إلى حد كبير. لكن الأسعار الأعلى لم تُزل القيد المادي: فمسارٌ يمر عبره عادة ربع تجارة النفط المنقولة بحرًا أصبح فجأة غير قابل للاستخدام أو شديد الخطورة.
اقتصاديات الالتفاف: حين تتحول الأنابيب والموانئ إلى سياسة
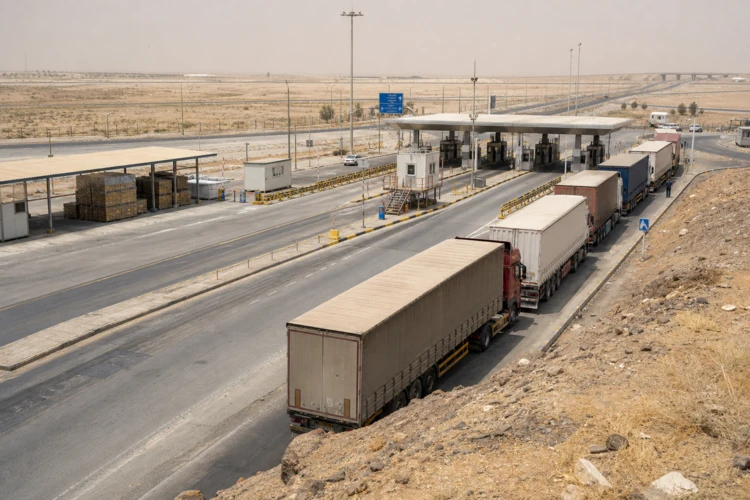
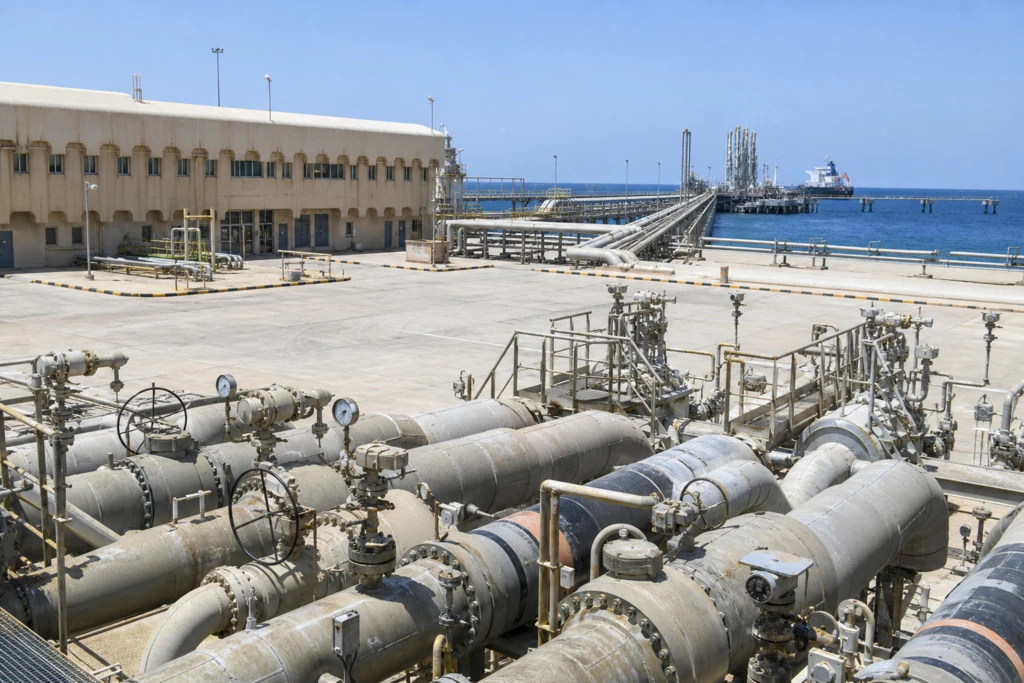
حوّلت الأزمة طاقة الالتفاف إلى ورقة استراتيجية. وأشار Congress.gov إلى أن السعودية يمكنها تعظيم التدفق عبر خط أنابيب النفط الخام شرق–غرب إلى البحر الأحمر بنحو 7 مليون برميل يوميًا، فيما وصفت مصادر أخرى قدرة East-West Petroline بأنها بين 5 و7 مليون برميل يوميًا. وذكر تقرير صناعي منفصل أن السعودية تخطط لتوسيع صادرات ينبع إلى 5 mb/d. وفي التغطية ذاتها، مثّلت تدفقات 2025 عبر المضيق إلى آسيا 80% من إجمالي تدفقات هرمز، وهو ما يوضح لماذا أصبحت إعادة توجيه الكميات السعودية ولوجستيات البحر الأحمر محورًا أساسيًا لتخطيط التجارة. ومع ذلك، عزز استمرار الإغلاق واقعًا فرضته كلفة التأمين البحري الباهظة أو عدم توافره، وامتناع البحارة عن العبور، ما يعني أن تغيير المسارات لم يكن حلًا لمرة واحدة، بل إعادة تصميم اقتصادية مستمرة.
كما أُعيدت صياغة اقتصاديات الاستيراد، لأن ممر هرمز لا يتعلق بالنفط الخام فقط. فقد أفاد أحد التحليلات بأن المضيق يمر عبره نحو ثلث تجارة الأسمدة العالمية المنقولة بحرًا، بينما أشارت Wikipedia إلى أن أسواق سلع أخرى تعرضت لاضطراب في الإمدادات وارتفاع في الأسعار خلال الأزمة، بما في ذلك الألومنيوم والأسمدة والهيليوم. وبالنسبة للسعودية، فهذا يعني أن الصدمة قد تصل بصورة غير مباشرة عبر مواد مستوردة أغلى أو أقل موثوقية، وتكاليف نقل أعلى، وضغوط تضخم أوسع تنتقل عبر سلاسل الإمداد المرتبطة بالطاقة. ووصف International Energy Agency النزاع بأنه أكبر صدمة لإمدادات الطاقة في العالم حتى الآن، مشيرًا إلى توقف يزيد على 12 مليون برميل يوميًا من الإنتاج الإقليمي وإلى أضرار لحقت بنحو 40 منشأة طاقة. وقد خلقت هذه القيود بيئة أوسع لتكاليف المخاطر تتراكب فوق قرارات التوريد اليومية.
وبقيت المخاطر التشغيلية مرتفعة بعد فترة طويلة من العناوين الأولى. وذكر Congress.gov أن هجمات إيرانية دورية وضربات أمريكية انتقامية عطّلت حركة المرور عبر المضيق بشدة لمعظم الأشهر الخمسة الماضية حتى مطلع أغسطس 2026، وأن هجمات منتصف يوليو كانت أعلى مما سُجل في أي وقت منذ أبريل. كما لفت إلى مخاطر إضافية ناتجة عن هجمات الحوثيين في اليمن على سفن مرتبطة بالسعودية وأهداف طاقة أخرى، بما في ذلك ممر البحر الأحمر–باب المندب. وفي الوقت نفسه، أفادت International Maritime Organization في 21 أبريل بأن نحو 20,000 بحّار و2,000 سفينة كانوا عالقين في الخليج العربي بسبب الإغلاق. وكانت المحصلة إعادة تسعير طويلة الأمد لأمن المسارات، مع اعتماد اقتصاديات التجارة والطاقة السعودية بدرجة أكبر على خيارات البحر الأحمر وإدارة المخاطر حتى عندما أشارت الدبلوماسية إلى تقدم.
ما أول ما تغير في اضطراب مضيق هرمز عام 2026؟
كيف تحركت أسعار النفط خلال الأزمة؟
ما تداعيات مضيق هرمز على إيرادات السعودية النفطية في مارس 2026؟
ما خيار الالتفاف الذي امتلكته السعودية عندما تعطلت الملاحة عبر هرمز؟
لماذا ظل فك الإغلاق صعبًا حتى بعد المحادثات والإعلانات؟