في أبريل 2026، أصبحت السعودية أول دولة عربية تشارك في برنامج Artemis، عندما أطلقت القمر الصناعي «شمس» على متن مهمة Artemis II التابعة لـ NASA. ويهدف القمر إلى مراقبة طقس الفضاء، وجاء هذا الإنجاز في مرحلة تتسم بتحولات اقتصادية وتقنية أوسع. وفي لقطة أبريل 2026 نفسها، حلّت الرياض في المرتبة 24 عالمياً ضمن مؤشر IMD Smart City Index 2026، كما ظهرت ثماني مدن سعودية في المؤشر إجمالاً. وتشير هذه المؤشرات مجتمعة إلى دفع وطني متصاعد باتت فيه القدرات الفضائية ترتبط بشكل متزايد بالجاهزية الرقمية وبالخدمات الملموسة على أرض الواقع.
ترسم عدة توقعات حديثة وتيرة النمو المنتظرة عبر اقتصاد الفضاء في السعودية. فقد أفادت هيئة الاتصالات والفضاء والتقنية (CST) وشركاؤها بأن اقتصاد الفضاء مرشح للتوسع من $8.7 billion في 2024 إلى $31.6 billion بحلول 2035، كما وصف تقرير CST KSA Space Market Report 2025 هذا المسار بأنه معدل نمو سنوي مركب قدره 12% حتى 2035. وتقدير آخر وضع حجم سوق الفضاء المباشر عند نحو $1.9 billion، مع توقعات بوصول السوق المباشر إلى قرابة $5.6 billion. وتوضح هذه الأرقام أن السوق ينتقل من الرمزية إلى خدمات قابلة للتوسع ومسارات استثمار أكثر نضجاً.
أين تتركز الأموال: الأنشطة اللاحقة للأقمار الصناعية وخدمات البيانات
يرى تفصيل سوقي أكثر دقة أن النمو يرتكز على الأنشطة اللاحقة (Downstream) مثل اتصالات الأقمار الصناعية، والملاحة عبر الأقمار الصناعية، ورصد الأرض. ووفق هذا التصور، تستحوذ القطاعات اللاحقة على 88% من متوسط الحصة السوقية. وتُوصَف اتصالات الأقمار الصناعية بأنها تتصدر بمتوسط سنوي يبلغ $1.8 billion، تليها الملاحة عبر الأقمار الصناعية عند $1.5 billion، بينما تسهم خدمات رصد الأرض بأكثر من $200 million سنوياً. وتبرز أهمية ذلك لأنه يربط الاستثمار الفضائي بنتائج عملية: الطلب على النطاق العريض، وخدمات بيانات الشركات، واللوجستيات، وحالات الاستخدام الحكومية التي تمتد عبر الدفاع والتخطيط الحضري والزراعة والاستجابة للكوارث. كما يشير إلى أن القيمة المتوقعة ستأتي من التطبيقات والخدمات أكثر مما تأتي من العتاد وحده.
كما يَرِد الجانب المتعلق بالاستدامة للأقمار الصناعية بصياغة مباشرة في Digital & Space Sustainability Report 2026. إذ يفيد بأن أكثر من 50% من المتغيرات المناخية الأساسية يمكن قياسها من الفضاء، ويسلط الضوء على تقنيات الأقمار الصناعية لمراقبة المناخ وإدارة المياه والزراعة ومكافحة التصحر والاستجابة للكوارث. ويربط هذا الطرح القدرات المدارية بأولويات المرونة الوطنية وبأدوات رقمية مثل الذكاء الاصطناعي. وفي مجموعة التقارير نفسها، تم الإبلاغ عن وصول تبني الأعمال للذكاء الاصطناعي في السعودية إلى 33.1% في 2025، ارتفاعاً من 20% في 2024، بما يعزز فكرة أن أساليب العمل المعتمدة على البيانات باتت تنتشر عبر الاقتصاد.
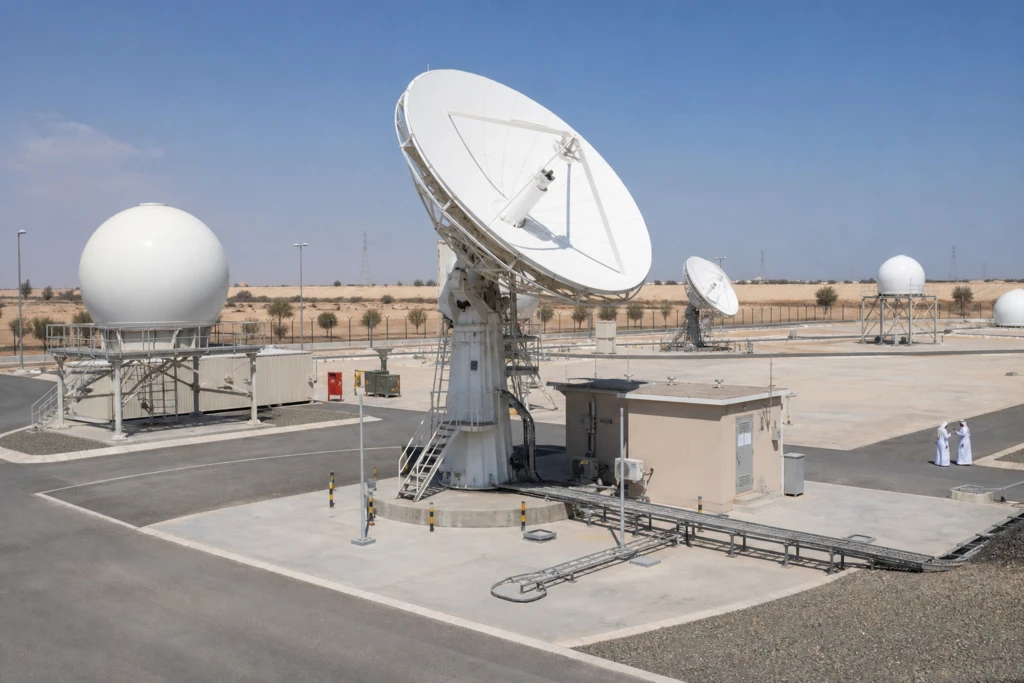
ويُقدَّم بناء القدرات في الأنشطة السابقة (Upstream) باعتباره الجانب الأصعب والأكثر اعتماداً على الشراكات. إذ يُتوقع أن تحقق الأنشطة السابقة، بما في ذلك تصنيع الأقمار الصناعية وخدمات الإطلاق والبنية التحتية الأرضية، نحو $0.5 billion سنوياً وفق أحد التقييمات القطاعية. ومن المتوقع أن تبلغ أنشطة التصنيع ذروتها بين 2027 و2029 مع طرح مجموعات جديدة من الأقمار في مدار LEO، بما في ذلك خطة SARsat لإطلاق 18 قمراً، إلا أن المصدر نفسه يشير إلى قيود مثل غياب قدرات الإطلاق المحلية ومحدودية الطاقة التصنيعية داخل المملكة. وفي المقابل، تواصل الأسس الرقمية في السعودية تعزيز قوتها: إذ بلغت نسبة انتشار الإنترنت 99.6% في 2025، وامتدّت تغطية الألياف الضوئية إلى أكثر من 3.9 million منزل، كما حققت المملكة 99.2 نقطة في مؤشر ITU’s ICT Development Index 2025، وهو أعلى تقييم على مستوى العالم.
ماذا أضافت مهمة القمر الصناعي «شمس» لدفع السعودية في مجال الفضاء؟
ما سرعة نمو اقتصاد الفضاء في السعودية المتوقعة بحلول 2035؟
أي أجزاء السوق يُتوقع أن تهيمن على قطاع الفضاء السعودي؟
لماذا تُعد الأقمار الصناعية مهمة للاستدامة ومراقبة المناخ في المملكة؟
ما القيود التي قد تُبطئ التقدم في التصنيع والإطلاق ضمن الأنشطة السابقة للفضاء؟