تضع السعودية قطاع التعدين في موقع محوري ضمن رؤية 2030 والتحول العالمي في الطاقة، حيث تُقدَّم المعادن الحرجة بوصفها فرصة صناعية ومصدراً لوزن جيوسياسي في الوقت نفسه. ومن الأهداف المُعلنة أن يسهم التوسع المنهجي في قطاع التعدين وزيادة قدرات معالجة المعادن الحرجة بما يقارب USD 75 billion في الناتج المحلي الإجمالي بحلول 2030، وهو ما يوصف بزيادة تتجاوز USD 50 billion مقارنة بأرقام 2024. وتضع الأجندة نفسها هدفاً يبلغ 130 GW بحلول 2030، على أن يأتي 50% منها من مصادر الطاقة المتجددة، بما يربط المعادن بسلاسل قيمة المغناطيسات والطاقة النووية والهيدروجين الأخضر والمركبات الكهربائية. وفي هذا السياق، تصبح إزالة الكربون من أساطيل المعدات خطوة عملية وليست مجرد رمز، لأنها تصل عمليات المناجم بتوسع وطني أوسع في الطاقة المتجددة والقدرات الصناعية.
على صعيد المعدات، يظهر التحول بوضوح في سوق آلات التعدين في السعودية وخيارات أنظمة الدفع. تقدّر Mordor Intelligence سوق معدات التعدين في السعودية عند USD 7.32 billion في 2025، وتتوقع وصوله إلى USD 9.72 billion بحلول 2030 بمعدل نمو سنوي مركب 5.83%، مع اتجاه متزايد في المشتريات نحو الآلات الجاهزة للرقمنة. وفي مزيج المعدات لعام 2024، استحوذ الديزل على حصة 75.16%، لكن من المتوقع أن تكون الكهرباء بالبطاريات أسرع مصادر الطاقة نمواً بمعدل 16.31% بين 2025 و2030. كما تُظهر مؤشرات الطلب القطاعي نشاطاً واسعاً: فقد استحوذت أعمال الحفر والاستخراج على 41.16% من حجم السوق في 2024؛ وبلغت حصة معدات دعم التعدين السطحي 21.36%؛ بينما يُتوقع أن يتوسع قطاع المعالجة بمعدل نمو سنوي مركب 6.22% حتى 2030. وتساعد هذه الأرقام على تفسير سبب شروع مخططي المناجم في تقييم مسارات الكهربة جنباً إلى جنب مع واقع تشغيل أساطيل كبيرة.
يتوسع إمداد الهيدروجين فيما تُرقمن المناجم أساطيلها
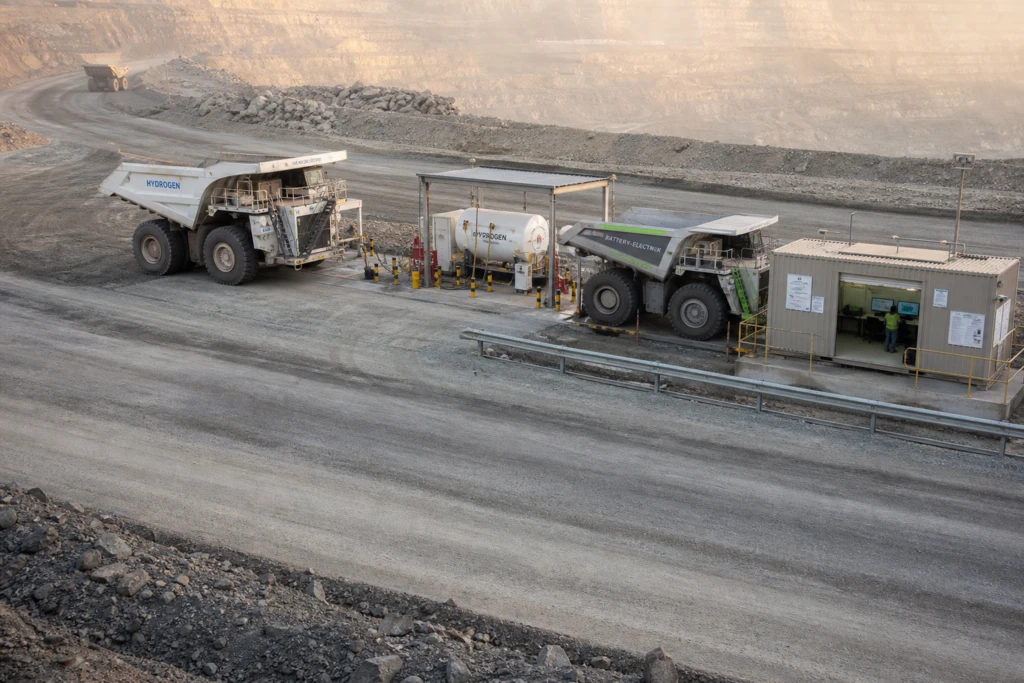
يتسارع التوسع في الهيدروجين داخل السعودية عبر مشاريع كبرى وسردية متنامية للسوق المحلي، ما يهيئ سياقاً لتطبيقات مستقبلية مثل شاحنات التعدين الهيدروجينية في السعودية حيث تكون دورات التشغيل ومتطلبات التزوّد بالوقود عوامل حاسمة. وتضع أبحاث IMARC Group، كما وردت في نظرة عامة على السوق، حجم سوق توليد الهيدروجين في السعودية عند USD 1.63 billion في 2025، مع توقعات بالوصول إلى USD 2.32 billion بحلول 2034، وبمعدل نمو سنوي مركب 3.99% خلال 2026–2034. ومن المشاريع الرائدة مشروع NEOM Green Hydrogen Project، الموصوف بأنه مشروع مشترك بقيمة USD 8.4 billion بين ACWA Power وAir Products وNEOM، وقد بلغ 90% من أعمال الإنشاء مطلع 2026، ومن المتوقع أن ينتج 600 tonnes من الهيدروجين الأخضر يومياً ابتداءً من 2027، بما يعادل 1.2 million tonnes من الأمونيا الخضراء سنوياً. ويذكر المصدر نفسه أن المشروع يعمل بالكامل عبر 4 GW من الطاقة المتجددة، وأن هناك اتفاقية شراء حصرية لمدة 30 عاماً مع Air Products لكامل إنتاج الأمونيا الخضراء.
داخل موقع المنجم، تتشكل جهود إزالة الكربون بفعل سير العمل الرقمي والأتمتة، وليس عبر أنواع الوقود الجديدة وحدها. وتشير إفادة تركّز على السعودية إلى أن الحفر الذاتي الصنع والصيانة التنبؤية المدعومة بشبكات 5G تُعد أدوات لمواجهة نقص العمالة الماهرة مع تحسين الإنتاجية وتكاليف التملك طوال عمر الأصل. كما تلفت إلى تسارع نشاط الاستكشاف: إذ ارتفع عدد المشاريع المحفورة إلى 160 في 2024 مقارنة بـ58 في 2023، بينما استهدفت موازنات الاستكشاف في 2025 الذهب (72%) والنحاس (23%). ويذكر التحديث نفسه نمواً بنسبة 350% في تراخيص الاستكشاف الممنوحة، ووصول عدد تصاريح التعدين النشطة إلى 2,485 بحلول أغسطس 2025. وتكتسب هذه المعطيات أهمية لانتقال الأساطيل لأن توسع عمليات الترخيص والحفر قد يرفع الطلب على المعدات في الوقت الذي يسعى فيه المشغّلون إلى أساليب أكثر اتصالاً واعتماداً على البيانات لإدارة الجاهزية والصيانة واستهلاك الطاقة عبر الحفر ومصانع المعالجة.
عالمياً، كثيراً ما تُوصَف إزالة الكربون في التعدين بأنها مزيج من الطاقة المتجددة والوقود البديل والكهربة، على أن يُنظر إلى الهيدروجين وخيارات أخرى باعتبارها حلولاً أطول أجلاً لبعض حالات الاستخدام. وتستشهد مادة في Mining Technology بتقرير Ember الصادر في ديسمبر 2025، والذي أشار إلى انخفاض بنسبة 40% في 2024 في تكاليف معدات البطاريات، وتذكر أن الأسواق باستثناء الولايات المتحدة والصين شهدت إنفاقاً رأسمالياً إجمالياً بنحو USD 125/kWh لمشاريع أنظمة تخزين الطاقة بالبطاريات (BESS) واسعة النطاق وطويلة المدة، مع تكلفة مُستوية للتخزين بحدود USD 65/MWh. وتضيف المادة نفسها أن شاحنات التعدين الكهربائية قد تتراوح تكلفتها بين USD 50,000 وأكثر من USD 6 million تبعاً للحجم والتقنيات المدمجة، وتشير إلى أن كهربة الأسطول بالكامل قد لا تكون مجدية تجارياً خلال العقد المقبل بسبب عوائق التنفيذ. لذلك، تتمحور القصة القريبة المدى في السعودية حول مواءمة تبنّي المعدات الكهربائية بالبطاريات سريع النمو وممارسات المناجم الرقمية مع توسع وطني في الطاقة النظيفة والهيدروجين يجري تمويله وبناؤه بالفعل.
كيف تتجه المناجم السعودية نحو أساطيل أقل انبعاثاً للكربون؟
ما الدور الذي يمكن أن يلعبه الهيدروجين في عمليات التعدين في السعودية؟
ما التوقعات لسوق معدات التعدين في السعودية؟
كم سيبلغ إنتاج مشروع NEOM Green Hydrogen Project من الهيدروجين؟
ما الذي ينبغي على المشترين معرفته عن شاحنات التعدين الهيدروجينية في السعودية وتكاليف الكهربة؟