تُعاد صياغة خرائط المورّدين في السعودية لأن بيئة التشغيل لم تعد تُعرَّف فقط بخطط التحول طويلة الأجل. ترى AABDCEGYPT أن عام 2026 يمثل بداية المرحلة الثالثة من Vision 2030، مع تركيز أكبر على ضمان استمرارية التسليم بعد سنوات من بناء المؤسسات والقدرات. كما تشير إلى أن استراتيجية PIF للفترة 2026–2030 تنتقل بشكل واضح من النمو السريع إلى تعظيم القيمة وتوسيع مشاركة القطاع الخاص. وفي الوقت نفسه، تلفت AABDCEGYPT إلى قيود قريبة المدى تُجبر فرق المشتريات على أن تكون أكثر انتقائية، من بينها التقدير السريع لـ GASTAT للربع الثاني 2026 الذي أظهر انكماش الناتج المحلي الإجمالي الحقيقي بنسبة 4.8% على أساس سنوي، مدفوعًا بتراجع أنشطة النفط بنسبة 24.7%، بينما كانت الأنشطة غير النفطية أعلى بـ 0.6% مقارنة بالربع الثاني 2025. وسط هذا المشهد، تصبح استراتيجية المشتريات سؤالًا حول ما هو الطلب المتاح تجاريًا، وأي فجوات في الإمداد لا تزال قائمة.
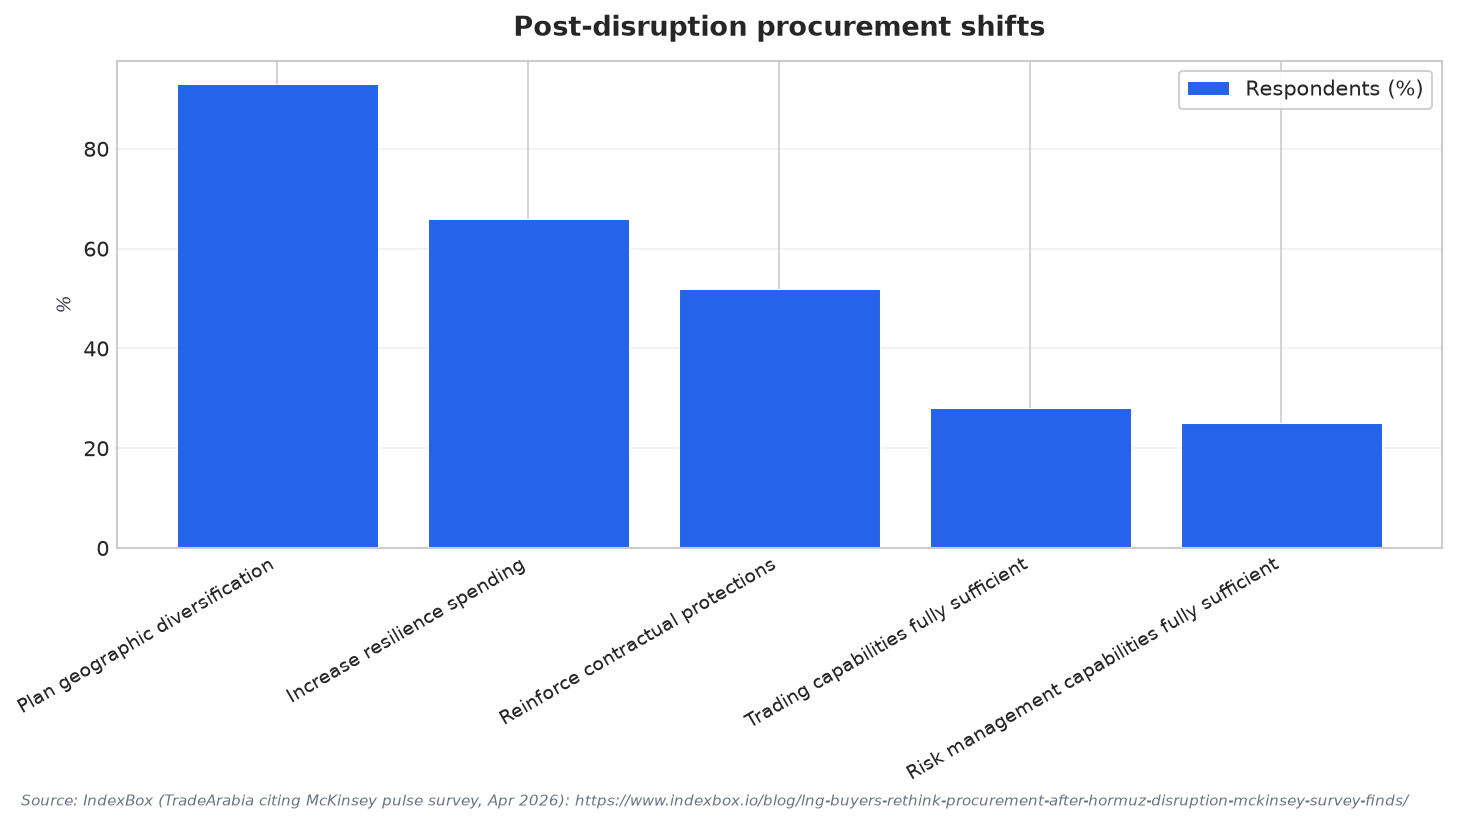
تساعد مؤشرات من استطلاع عالمي سريع لنبض المشتريات على تفسير لماذا أصبح التنويع هو الاستجابة الافتراضية بعد صدمات الإمداد، حتى عندما لا يكون الاستطلاع خاصًا بالسعودية. شمل استطلاع McKinsey في أبريل 2026 عدد 30 مشتريًا للغاز الطبيعي المسال (LNG) في 14 دولة، يمثلون نحو 80% من الطلب العالمي على LNG. وتوقع نحو 80% من المشاركين أن تتغير استراتيجيات مشترياتهم من LNG بعد الاضطراب في مضيق هرمز. وكان التنويع الجغرافي هو الاستجابة الأكثر شيوعًا، إذ أشار إليه 93% من المشاركين، فيما توقع 52% تعزيز الحماية التعاقدية، مع إبراز بنود القوة القاهرة كأولوية رئيسية. ووجد الاستطلاع نفسه أن 66% يزيدون الإنفاق على إجراءات المرونة المادية مثل بنية التخزين والشحن، لكن 28% فقط اعتبروا قدرات التداول كافية تمامًا، وقال 25% الشيء نفسه بشأن إدارة المخاطر. وبالنسبة لقادة المشتريات في السعودية، فالمغزى ليس أن LNG يساوي كل الفئات، بل أن السلوك تحت وقع الصدمات يتحول سريعًا نحو مزيد من المورّدين، ومزيد من الخيارات، ولغة تعاقدية أشد إحكامًا.
تنويع المورّدين لا ينجح إلا عندما يكون الوصول إلى المشتريات واضحًا
في السعودية، يتقيد تنويع المورّدين بكيفية تدفق المشتريات فعليًا عبر المشترين والمشاريع ومواقع التشغيل. وتؤكد AABDCEGYPT أن على التنفيذيين الانتقال من مفهوم عام مثل «جاذبية السوق» إلى «إتاحة الفرصة»، عبر رسم خريطة لمن يملك الطلب، وما متطلبات التأهيل، وأين لا تزال توجد فجوات في المورّدين والقدرات. وفي الفئات الصناعية، تحذّر من أن استخدام المنتج لا يساوي بالضرورة الإتاحة التجارية: فقد يبيع مصنع دولي عبر موزّع، بينما يحتاج مصنع آخر إلى كيان تقني محلي لديه مخزون وفريق خدمة. وتسلسل العمل الموصى به واضح: Industrial Demand → Buyer → Procurement Access → Supply or Capability Gap → Qualification → Localization → Entry Route → Recurring Economics → Competition → Company Fit → Decision. وتكتسب هذه الرؤية أهميتها لأن «التنويع» من دون فهم قنوات الوصول قد ينتج قائمة طويلة من المورّدين، لكنها تبقى غير قابلة للضم إلى القائمة المعتمدة، أو للتأهيل، أو للدعم تشغيليًا في الوقت المناسب.
وتُظهر بيانات التوريد العالمية أيضًا أن التنويع يمكن قياسه وأن يحدث بسرعة، لكن يجب تحديد نطاقه بدقة. أفادت LooperBuy، نقلًا عن QIMA Q1 2026 Supply Chain Barometer، أن الحصة المجمعة لأكبر ثلاث دول مورّدة (الصين، الهند، فيتنام) لدى مشترين في أمريكا الشمالية تراجعت من 61% إلى 54% خلال عام واحد، ووصفت ذلك بأنه «تنويع قياسي». وبشكل منفصل، نقلت LooperBuy عن استطلاع Global Trade Observatory التابع لـ DP World أن 58% من التنفيذيين الصينيين في سلاسل الإمداد يخططون لزيادة عدد المورّدين وتنويع مصادر التوريد في 2026. هذه ليست أرقامًا سعودية، لكنها تساعد على توضيح كيف يبدو «إعادة بناء خرائط المورّدين» عندما تتحرك فرق المشتريات بسرعة. وبالنسبة للمشترين في السعودية، فإن النهج المقارن غالبًا هو توزيع التعرض على مصادر أكثر تأهيلًا، مع الحفاظ في الوقت نفسه على الاستمرارية في الفئات الحرجة التي تعتمد على تقنيات متخصصة أو سلاسل إمداد راسخة.
ينبغي أن تجمع إعادة بناء خريطة المورّدين في السعودية لعام 2026 بين سلوكيات تعزيز المرونة ورسم خريطة المشتريات بما يتناسب مع السياق السعودي. تشير AABDCEGYPT إلى أن الاستيراد قد يظل خيارًا منطقيًا اقتصاديًا بسبب وفورات الحجم العالمية، أو الملكية الفكرية، أو التكنولوجيا المتخصصة، أو ضعف الطلب المحلي، أو وجود سلاسل إمداد دولية قائمة. كما تحذّر من الاعتماد على مشروع واحد: فالمورّد الذي تعتمد قضيته في السعودية بالكامل على مشروع مُعلن يراهن على حدث مشتريات واحد، وليس على بناء موقع متنوع. لذلك، فإن أقوى استجابة مشتريات تقوم على مسارين متوازيين: التنويع حيث تتوفر مسارات التأهيل والتوطين، وتعميق الحماية التعاقدية والجاهزية التشغيلية حيث يصعب الاستبدال. وهذا هو الدرس الجوهري الذي ينبغي أن يلتقطه استطلاع مشتريات B2B في السعودية لعام 2026: التنويع ليس شعارًا؛ بل محفظة مُدارة من مورّدين يمكن الوصول إليهم فعليًا، مرتبطة بمسارات دخول واضحة، ومتطلبات توطين، واقتصاديات متكررة.
ماذا يكشف استطلاع مشتريات B2B في السعودية لعام 2026 عن التنويع بعد صدمات الإمداد؟
ما أبرز إشارات التنويع في استطلاع McKinsey لمشتري LNG في أبريل 2026؟
لماذا تُعد «إتاحة الفرصة» حاسمة عند تنويع المورّدين في السعودية؟
ما الظروف الكلية في 2026 التي تدفع فرق المشتريات في السعودية إلى اختيار مورّدين بشكل أكثر انضباطًا؟
ما بيانات التوريد غير السعودية التي توضح مدى سرعة حدوث التنويع؟