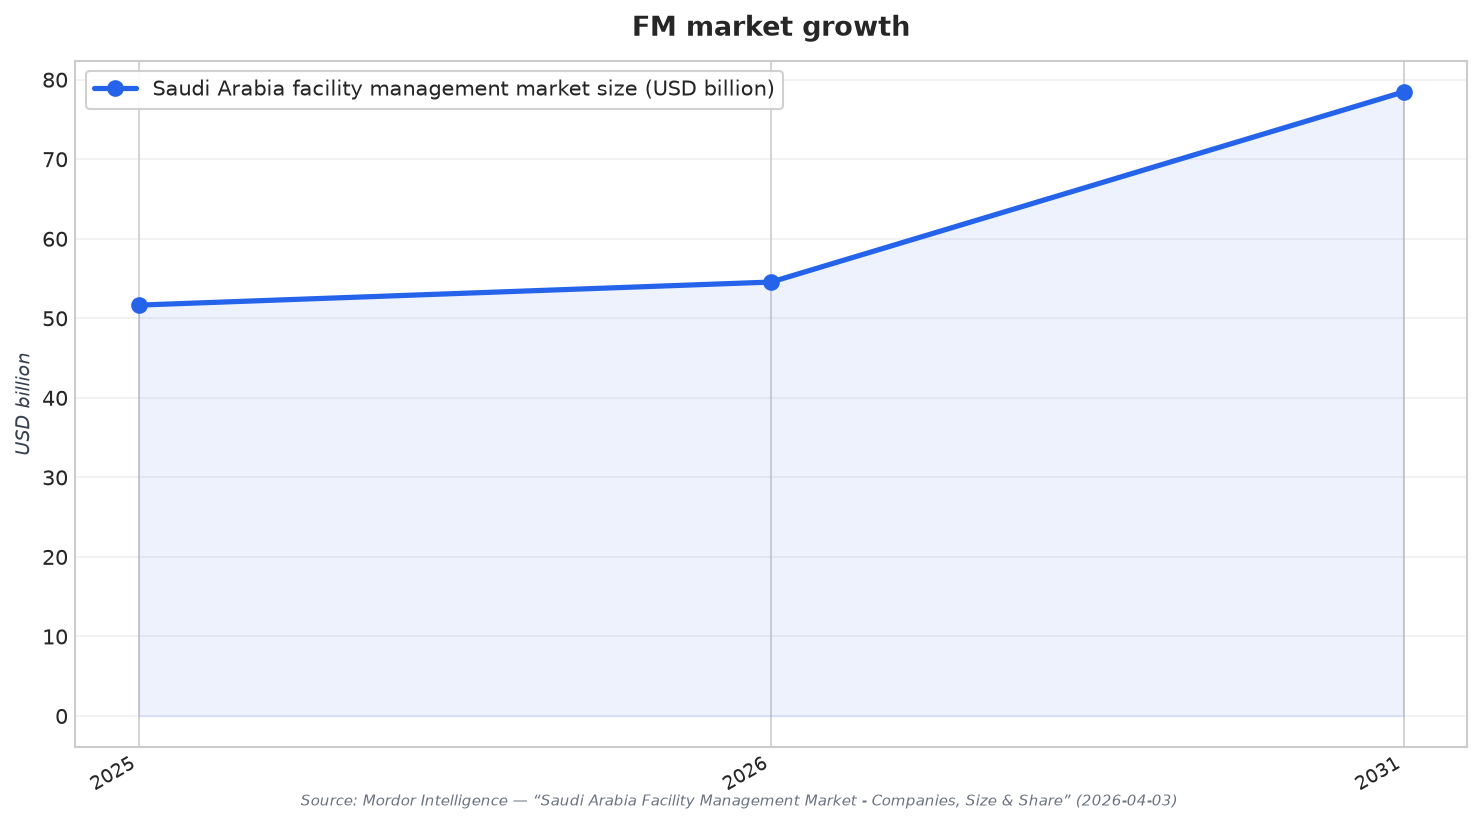
يتوسع العمران في السعودية بوتيرة غير مسبوقة، بما ينقل إدارة المرافق (FM) من دورٍ مساند إلى ركيزة تشغيلية أساسية. وتتوقع Mordor Intelligence أن يبلغ سوق إدارة المرافق في السعودية USD 51.66 billion في 2025 وUSD 54.56 billion في 2026، ليصل إلى USD 78.46 billion بحلول 2031 بمعدل نمو سنوي مركب 7.54% خلال الفترة 2026 إلى 2031. كما تقدّر Astute Analytica حجم السوق عند USD 51.23 billion في 2025 وتتوقع وصوله إلى USD 134.82 billion بحلول 2035، بمعدل نمو سنوي مركب 10.16% للفترة 2026–2035. قد تختلف النتائج باختلاف المنهجيات، لكن الرسالة واحدة: قاعدة متنامية من الأصول التشغيلية التي تحتاج إلى تغطية خدمية تمتد لسنوات.
تدفع المشاريع العملاقة وتسليم البنية التحتية العملاء نحو نطاقات عمل أطول زمنًا وأكثر ارتباطًا بدورة حياة الأصل. وتشير Mordor Intelligence إلى أن المشاريع الضخمة التي تتجاوز قيمتها USD 1.1 trillion تعيد تعريف احتياجات إدارة المرافق، عبر الانتقال من صيانة متفرقة إلى عقود مرتبطة بجاهزية التشغيل، وتحسين الطاقة، وتقارير الاستدامة. وتضيف Astute Analytica أن USD 105 billion تم الالتزام بها للمشاريع العملاقة حتى 2025، وأن هذا القطاع يسهم في الحفاظ على قيمة عقود إنشاءات بلغت USD 148 billion مُنحت في 2024. الفكرة بسيطة: كل حي جديد، ومنتجع، ومحطة نقل يخلق طلبًا مستمرًا بعد التسليم، وتبدأ الإيرادات المتكررة لإدارة المرافق عندما تتراجع عناوين البناء عن الواجهة.
العقود المتكاملة، والاستعانة بمصادر خارجية، ونموذج الإيرادات المتكررة
يكون منطق الإيرادات المتكررة في أقوى حالاته عندما تُجمع الخدمات ضمن حزمة واحدة وتُسند لمزود خارجي. وتفيد Mordor Intelligence بأن إدارة المرافق المُستعان بها من خارج المؤسسة شكّلت 59.36% من حجم السوق في 2025، ومن المتوقع أن تنمو بمعدل سنوي مركب 8.34% حتى 2031. كما تشير إلى أن الخدمات الصلبة (hard services) استحوذت على حصة 54.59% في 2025، فيما يُتوقع للخدمات الناعمة (soft services) نمو بمعدل سنوي مركب 8.12% حتى 2031. وبالتوازي، تتوقع Mordor Intelligence أن يصل سوق الخدمات الناعمة لإدارة المرافق في السعودية وحده إلى USD 14.09 billion في 2025 وأن ينمو بمعدل سنوي مركب 13.10% ليبلغ USD 26.08 billion بحلول 2030. بالنسبة للمشترين، تبسّط إدارة المرافق المتكاملة الحوكمة والإشراف. أما بالنسبة للمزودين، فتحوّل أعمال الخدمة الواحدة إلى عقود أطول وتنفيذ قابل للتكرار عبر مواقع متعددة.
كما يتشكل الطلب وفقًا لمواضع تركز الأصول وطريقة استخدامها. تذكر Astute Analytica أن الرياض تضم 5.2 million sqm من المخزون المكتبي في H1 2024، وتشير إلى 1.46 million وحدة سكنية تتطلب إدارة مجتمعات، ما يدعم حجمًا ثابتًا من الأعمال. كما تسلط الضوء على الأعمال الأعلى تعقيدًا في مناطق التطوير الجديدة: فقد منحت NEOM عقود إنشاءات بقيمة USD 28.7 billion، بينما تقوم Red Sea Global بالفعل بخدمة 14,000 موظف في مراكز تشغيلية. وعلى صعيد المستخدمين، تفيد Astute Analytica بأن 116 million سائح زاروا في 2024 وأن قطاع الضيافة شغّل 443,200 غرفة فندقية، بما يقارب الضعف مقارنة بالعام السابق. ويضيف التوسع الصناعي بُعدًا تقنيًا أكبر، مع 2,598 مصنعًا قيد الإنشاء في Q4 2024 بقيمة SAR 166 billion، ما يزيد الحاجة إلى خدمات إدارة مرافق صلبة كثيفة الاعتماد على أنظمة MEP.
تعزز عاملان إضافيان استمرارية العقود: التكنولوجيا والتنظيم. تربط Mordor Intelligence بين تزايد اعتماد IoT وبين الصيانة التنبؤية وتحليلات الطاقة، مستشهدةً بأبحاث تشير إلى أن هذه الأساليب قد تخفض التوقف غير المخطط له بما يصل إلى 70% وتقلل تكاليف دورة الحياة، ما يقوي مبررات اتفاقيات الخدمة المعتمدة على البيانات. كما تشير إلى الالتزام الإلزامي بنظام تصنيف Mostadam وGreen Building Code، بما ينقل ESG من ممارسة اختيارية إلى التزام تعاقدي. وبحسب Mordor Intelligence، قادت المرافق التجارية إيرادات فئة المستخدم النهائي بحصة 26.73% في 2025، بينما يُتوقع أن ينمو قطاع الرعاية الصحية بأسرع وتيرة بمعدل سنوي مركب 9.68% حتى 2031. وبذلك، تُبقي مؤشرات الأداء، وتقارير الاستدامة، وبيئات الاستخدام الحرج إنفاق إدارة المرافق متكررًا، قابلًا للقياس، وصعب الإحلال داخليًا.
ما الذي يدفع الإيرادات المتكررة في سوق إدارة المرافق في السعودية؟
ما حجم السوق وفقًا للمصادر؟
أي قطاعات الخدمات تنمو بأسرع وتيرة؟
كيف تؤثر السياحة والضيافة على الطلب على إدارة المرافق؟
ما دور الصيانة التنبؤية المعتمدة على IoT في عقود إدارة المرافق؟