يتشكل نظام المياه في السعودية بفعل شحّ شديد، ونمو حضري مرتفع، وذروات موسمية في الطلب، وواقع نقل المياه عبر جغرافيا شاسعة. في هذا النموذج لا تُطرح التحلية كمصدر مُكمل، بل باعتبارها عماد الإمدادات الحضرية. وتُذكر القدرة المركبة للتحلية على أنها تتجاوز تسعة ملايين متر مكعب يومياً، بما يلبي نحو ستين إلى خمسة وستين بالمئة من الطلب على مياه الشرب في المملكة. لكن منطق أمن المياه اليوم لا يقتصر على طاقة الإنتاج وحدها؛ إذ تؤثر أيضاً شبكات نقل المياه، والخزانات الاستراتيجية، وتخطيط الذروة المرتبط بالحج والعمرة، وبنية الصرف الصحي في موثوقية الإمداد على المستوى الوطني.
ضمن هذه الصورة الأوسع للبنية التحتية، تُقدَّم معالجة مياه الصرف وإعادة استخدامها كأداة عملية تدعم اقتصاداً دائرياً. ويشير دليل استثماري إلى أن إجمالي الطلب السنوي على المياه في السعودية يتجاوز عشرين مليار متر مكعب، مع مساهمة المياه الجوفية بنحو أربعين بالمئة، والتحلية بنحو خمسة وثلاثين بالمئة، ومياه الصرف المعالجة بنحو خمسة عشر بالمئة، فيما يأتي الباقي من المياه السطحية ومصادر أخرى. كما يسلط الضوء على استنزاف المياه الجوفية بسبب الري الزراعي بوصفه تحدياً هيكلياً، ما يدفع نحو إحلال مصادر بديلة مثل مياه التحلية ومياه الصرف المعالجة. وفي الوقت نفسه، يوصف الطلب بأنه ينمو بنحو ثلاثة إلى أربعة بالمئة سنوياً نتيجة نمو السكان والتحضر والتوسع الصناعي، وهو ما يزيد الحاجة إلى تعزيز القدرات على امتداد سلسلة قيمة المياه بالكامل.
Targets, Markets, and the Shift From Supply to Circularity
تعزز مستهدفات السياسات ضمن رؤية 2030 سبب انتقال إعادة الاستخدام إلى مركز الاهتمام. وتُوصَف الاستراتيجية الوطنية للمياه بأنها تستهدف رفع معدلات معالجة مياه الصرف وإعادة استخدامها إلى تسعين بالمئة، وخفض فاقد المياه غير المحقق للإيرادات إلى خمسة عشر بالمئة بمستوى تنافسي عالمياً، والحفاظ على طاقة تحلية كافية لتلبية الطلب المتزايد. وبشكل منفصل، يشير نموذج OFW Intelligence إلى مستهدف إعادة استخدام 70% من مياه الصرف الصحي المعالجة بحلول 2030، ويربط هذا الهدف بتخفيف الضغط على المياه الجوفية وبمحفظة إمداد أكثر تنوعاً لخدمة الزراعة والصناعة وتنسيق المواقع والخطط الخاصة بالمرونة. كما يذكر تقرير سوقي هدفاً حكومياً لتحقيق إعادة استخدام بنسبة 100% لمياه الصرف الحضرية المعالجة بحلول 2025، بما يعكس كيف تُصاغ أهداف إعادة الاستخدام على أنها عاجلة وشاملة.
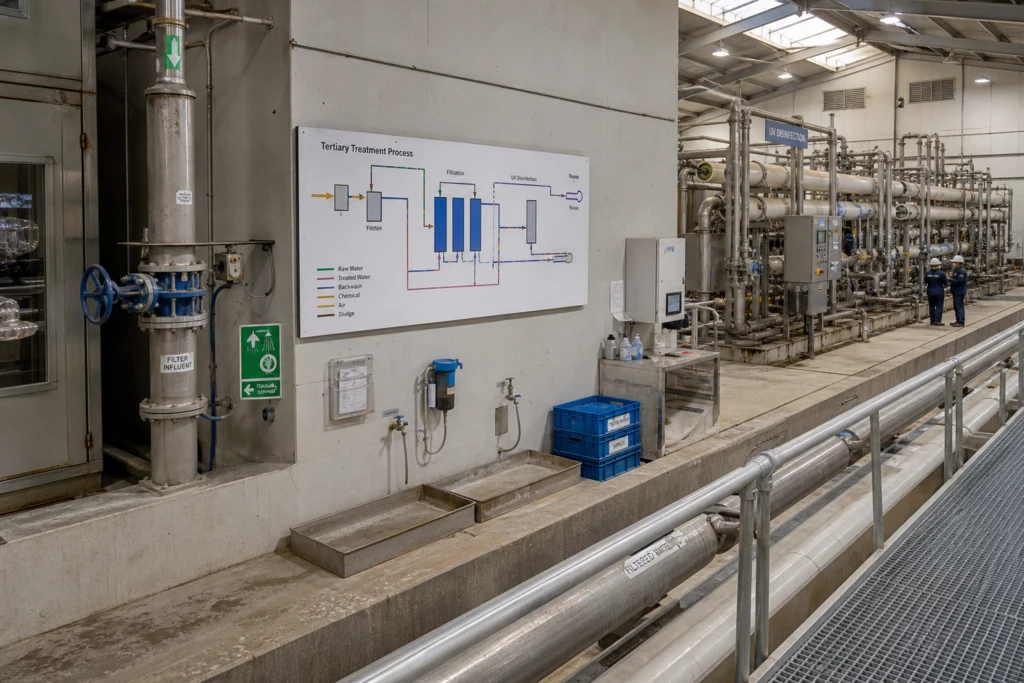
وتقترن هذه الطموحات بإشارات استثمارية ونشاط واضح في المشاريع. فتوقعات قطاعية، نقلاً عن Renub Research، تشير إلى نمو سوق معالجة المياه ومياه الصرف في السعودية من USD 4.03 billion في 2024 إلى USD 7.43 billion بحلول 2033، بما يعكس معدل نمو سنوي مركب قدره 7.05% بين 2025 و2033. ويقدّر دليل استثماري آخر متطلبات الاستثمار التراكمي في قطاع المياه حتى 2030 بما بين SAR 80 to 100 billion. وفي سلسلة المشاريع، وُصف عقد في فبراير 2024 حصلت بموجبه VA Tech Wabag على USD 33.5 million لأعمال الهندسة والتوريد لمحطة معالجة مياه صرف صناعي بطاقة 20 MLD في مصفاة Ras Tanura التابعة لـ Saudi Aramco، باستخدام المعالجة البيولوجية والترشيح والتناضح العكسي لتمكين إعادة الاستخدام الجزئي داخل المصفاة.
تشغيلياً، تمتلك السعودية بالفعل أصولاً في مجال الصرف الصحي تجعل توسيع إعادة الاستخدام قابلاً للتطبيق على نطاق واسع، حتى مع استمرار التوسع. ويذكر عرض عام للبلد وجود 33 محطة لمعالجة مياه الصرف بطاقة 748 million cubic meters per year، مع 15 أخرى قيد الإنشاء. ويضيف أن جزءاً كبيراً من مياه الصرف المعالجة يُعاد استخدامه لري المساحات الخضراء داخل المدن (تنسيق المواقع)، وللري في الزراعة، ولأغراض أخرى. ويتسق هذا التطبيق العملي مع توصيفات أوسع لاستخدامات إعادة الاستخدام تشمل الري الزراعي، والعمليات الصناعية، وأغراض المراحيض، وإعادة تغذية المياه الجوفية. وفي هذا السياق، لا تُطرح إعادة استخدام مياه الصرف الصحي المعالجة في السعودية كإجراء محدود يندرج تحت الاستدامة فحسب، بل كبنية تحتية تساعد على موازنة نمو الطلب، وحماية المياه الجوفية، وتعزيز موثوقية المنظومة إلى جانب التحلية.
لماذا أصبحت إعادة استخدام مياه الصرف الصحي المعالجة محوراً في نموذج أمن المياه بالسعودية؟
ما حصة مياه الصرف الصحي المعالجة من إجمالي الطلب السنوي على المياه في السعودية؟
ما مستهدفات إعادة الاستخدام المذكورة لمياه الصرف الصحي المعالجة ولمياه الصرف الحضرية المعالجة؟
ما الطاقة المذكورة لمعالجة مياه الصرف والتوسع الجاري في السعودية؟
ما المثال المشروعِي الذي يوضح زخم إعادة الاستخدام الصناعي في المملكة؟