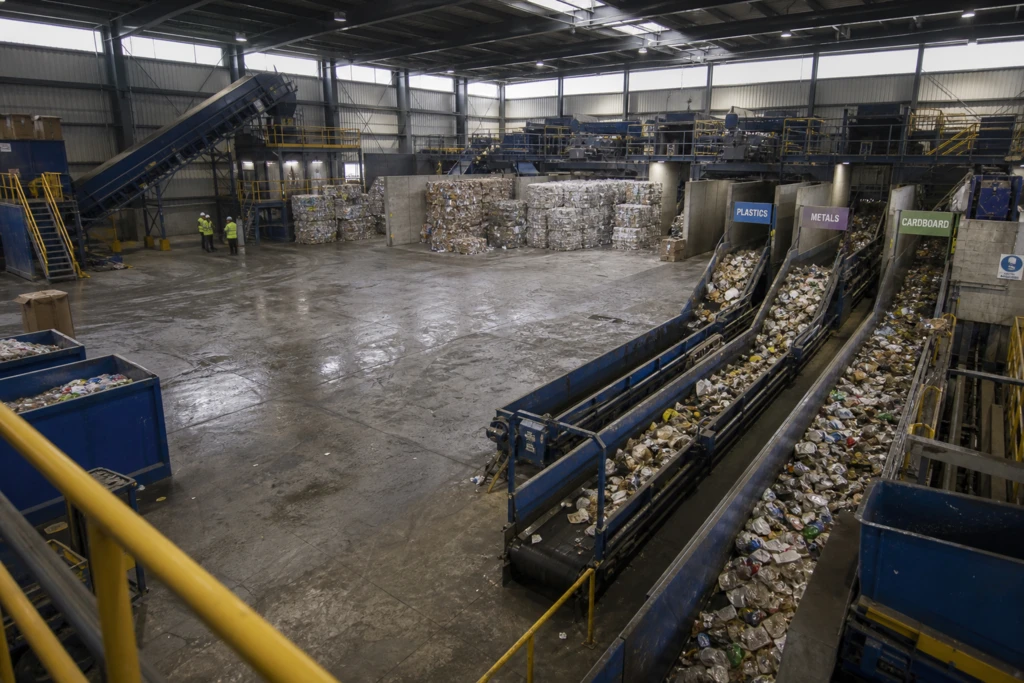
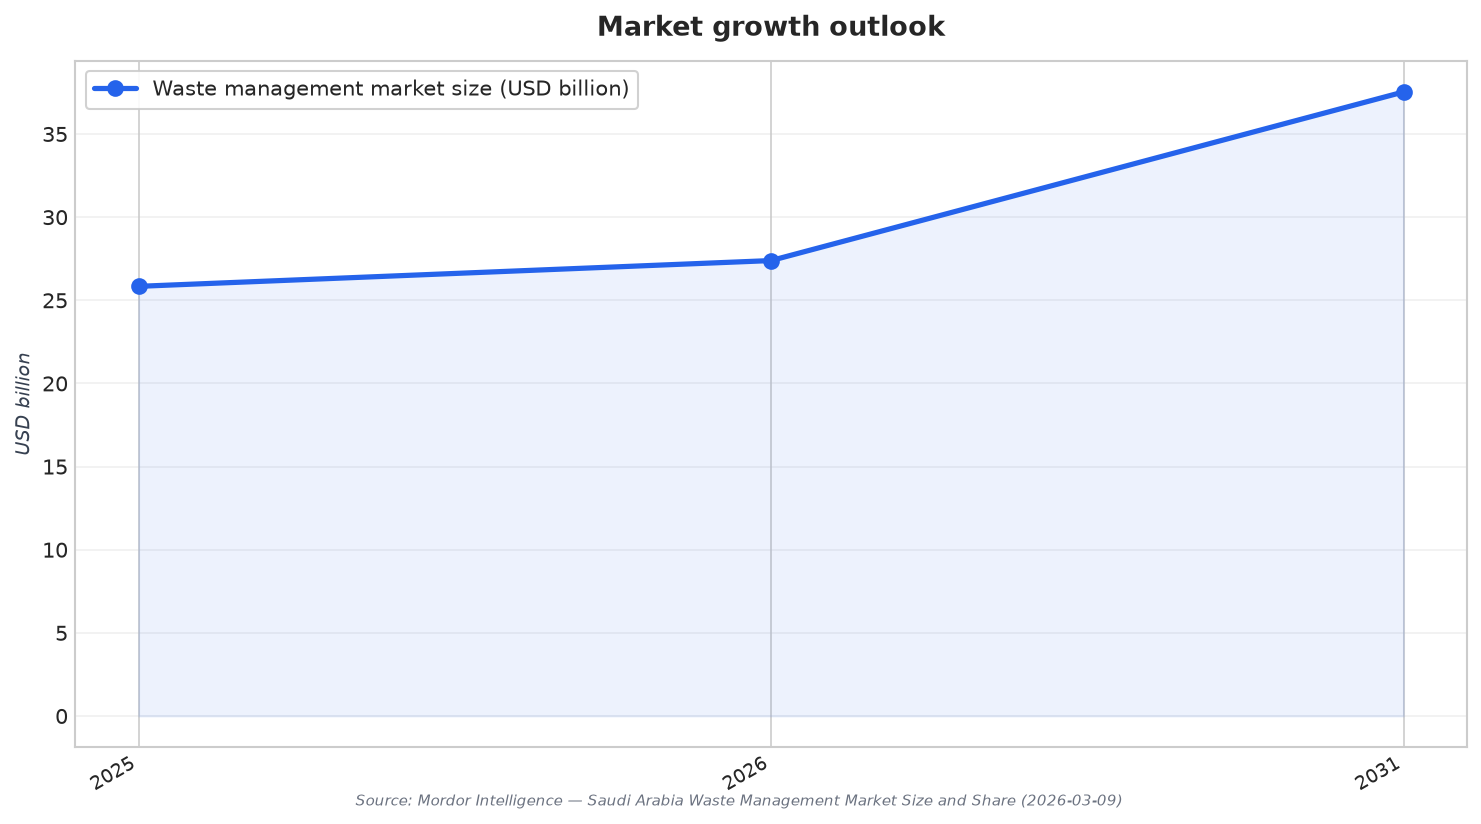
يتحول قطاع النفايات في السعودية من نموذج يضع المكبات في المقام الأول إلى منظومة أكثر دائرية تقوم على الاسترداد والالتزام بالأنظمة. تقدّر Mordor Intelligence قيمة سوق إدارة النفايات في السعودية عند 25.84 مليار دولار أمريكي في 2025، وتتوقع ارتفاعه من 27.39 مليار دولار في 2026 إلى 37.53 مليار دولار بحلول 2031، بما يعادل معدل نمو سنوي مركب 6.5% للفترة 2026–2031. ويربط التحليل نفسه هذا الزخم بضغط السياسات ضمن رؤية 2030، وتشديد العقوبات بموجب المرسوم الملكي M/3، واتساع مسار الشراكات بين القطاعين العام والخاص. وفي الوقت ذاته، لا تزال النقاشات الوطنية تقر بوجود فجوة بين الطموح والأداء اليومي: إذ يشير استعراض على ScienceDirect إلى تقييمات دولية تفيد بأن السعودية تعيد تدوير أقل من 10% من النفايات البلدية الصلبة (MSW)، وأن العديد من مواقع التخلص لا تزال غير منظمة.
تفرض أحجام النفايات وتركيزها في المدن قرارات أسرع. تقول GMI Research إن السعودية تنتج نحو 53 مليون طن من النفايات سنويًا، وتشير إلى أن معدل توليد النفايات في الرياض يتجاوز 1.5 كجم/اليوم للفرد. كما تنقل عن National Center for Waste Management أن معظم النفايات الصلبة تنتجها ثلاث مدن: الرياض (21%)، جدة (14%)، والدمام (8%). وتضيف Mordor Intelligence رؤية استشرافية بتقديرها نمو السكان إلى أكثر من 36 مليون نسمة بحلول 2030، وارتفاع توليد النفايات البلدية الصلبة للفرد من 1.4 كجم يوميًا في 2024 إلى 1.6 كجم بحلول 2030. كما توصف البرامج الإنشائية الكبرى مثل NEOM وRed Sea Project بأنها محركات لزيادة نفايات البناء والهدم (C&D)، وهو ما يدعم بدوره الطلب على الكسارات المتنقلة، ومنشآت استرداد المواد، ومحطات الوقود المشتق من النفايات.
الأهداف تزداد صرامة… والسوق يميل أكثر نحو إعادة التدوير
يتجه مسار السياسات في السعودية بشكل أكثر وضوحًا نحو تحويل النفايات بعيدًا عن المكبات وتعزيز الدائرية، حتى مع بقاء معدلات إعادة التدوير الأساسية منخفضة في أجزاء من المنظومة. تسلط Makreo Research الضوء على أهداف ضمن رؤية 2030 والاستراتيجية الوطنية للبيئة، تشمل تحويل ما يصل إلى 90% من النفايات بعيدًا عن المكبات بحلول 2040، ورفع معدل إعادة التدوير الوطني إلى 40% بحلول 2030، إلى جانب هدف أطول أمدًا يتمثل في إعادة تدوير ما يصل إلى 95% من إجمالي النفايات. وتضيف GMI Research هدفًا مُعلَنًا آخر: تخطط الحكومة لإعادة تدوير 35% من جميع أنواع النفايات بحلول 2035. وتعرض Mordor Intelligence إطار “هدف تحويل 90% بحلول 2040”، وتذكر أن المرسوم الملكي M/3 أقر غرامات تصل إلى 8 ملايين دولار أمريكي وأحكامًا بالسجن عند عدم الامتثال. ويظهر هذا التحول أيضًا في توقعات مزيج الخدمات: فقد شكلت خدمات التخلص والمعالجة 53.45% من السوق في 2025، بينما يُتوقع أن تنمو إعادة التدوير بمعدل سنوي مركب 9.7% حتى 2031.
تتوسع الشركات والبنية التحتية بالتوازي مع التشريعات، لكن القيود لا تزال قائمة. تفيد Mordor Intelligence بأن SIRC وVeolia وSUEZ وAverda وBEEAH أدارت مجتمعةً أكثر من 50% من الأحجام المُعالجة في 2025، وأن SIRC وحدها أعادت تدوير 16 مليون طن من نفايات (C&D) في ذلك العام. كما تشير إلى خطوات تقنية تشغيلية مثل التتبع المعزّز بالبلوكتشين لأرصدة مسؤولية المنتج الممتدة، وأسطول جمع كهربائي يعمل بالطاقة الشمسية. وعلى صعيد البنية التحتية، تقول GMI Research إن نحو 840 منشأة للمعالجة والاسترداد ستكون قيد التشغيل في أنحاء المملكة بحلول 2040 لتحقيق أهداف الحكومة، وتنقل خطة لإرسال 18% فقط من النفايات الصلبة إلى المكبات بحلول 2035 ثم خفضها إلى 10% بحلول 2040. ومع ذلك، يلفت استعراض ScienceDirect إلى معوقات تشمل ضعف وعي المستهلك، وضعف تطبيق اللوائح، ومحدودية آليات استرداد التكلفة لخدمات النفايات البلدية الصلبة، ما قد يقيّد الاستثمار في الفرز والتسميد وإمكانات إعادة التدوير—وهي قضايا محورية يجب أن تعالجها دفعة السعودية في إدارة النفايات وإعادة التدوير للوصول إلى محطاتها المعلنة.
توضح عدة تدفقات نفايات سريعة النمو لماذا باتت الحلول الدائرية أولوية تجارية، لا مجرد عنوان سياسي. ترى Mordor Intelligence أن النفايات البلدية الصلبة (MSW) استحوذت على 45.85% من الحصة السوقية في 2025، بينما يُتوقع أن تنمو النفايات الإلكترونية بمعدل سنوي مركب 8.49% خلال 2026–2031. وتقدّر GMI Research تولّد 620 مليون kgs من النفايات الإلكترونية سنويًا في المملكة، وتقول إن نحو 85% منها ينتهي في المكبات. وبالتوازي، يذكر استعراض ScienceDirect أن المعادن والزجاج والبطاريات والنفايات الإلكترونية نادرًا ما تُعاد تدويرها على نطاق واسع، وغالبًا ما ينتهي بها المطاف في المكبات أو الأسواق غير الرسمية. ومع استحواذ الرياض وحدها على 38.5% من حجم السوق في 2025 (Mordor Intelligence)، تبدو الفرصة القريبة واضحة: تركيز الجمع والفرز والاسترداد حيث تكون النفايات أكثر كثافة، ثم تعميم النماذج على التجمعات الأسرع نموًا مع توسع القدرات.
ما حجم سوق إدارة النفايات في السعودية، وما توقعاته؟
ما أهداف تحويل النفايات بعيدًا عن المكبات وأهداف إعادة التدوير التي تشكل التحول نحو الاقتصاد الدائري؟
ما المدن التي تولّد أكبر حصة من النفايات الصلبة في السعودية؟
كيف تؤثر النفايات الإلكترونية في أولويات السعودية لإدارة النفايات وإعادة التدوير؟
ما الذي يعيق تقدم السعودية في إدارة النفايات وإعادة التدوير اليوم؟