فترات التراجع تُغيّر قواعد الشراء. وفي بيئة السعودية عام 2026، لا يعني تراجع المعنويات وارتفاع مستوى عدم اليقين تلقائيًا انهيار الصفقات؛ بل قد يفتحان أيضًا الباب أمام مشترين قادرين على تقييم جدوى الإصلاحات التشغيلية والتفاوض بذكاء حول مخاطر التوقيت. وتشير بيانات الصفقات في بداية العام إلى استمرار النشاط. فقد سجّلت السعودية 24 صفقة اندماج واستحواذ في الربع الأول من 2026 بقيمة 689 مليون دولار، بزيادة سنوية قدرها 4% في عدد الصفقات، وفقًا لتحليل سوق الاندماج والاستحواذ في الشرق الأوسط الصادر عن Ansarada كما نقلته عدة تقارير. وخلال الفترة نفسها في الشرق الأوسط، بلغ إجمالي الصفقات المُعلنة 196 صفقة بقيمة 23.3 مليار دولار، مقارنة بـ207 صفقات بقيمة 31.3 مليار دولار قبل عام، ما يشير إلى تراجع القيمة المُعلنة إقليميًا حتى مع ارتفاع عدد الصفقات في السعودية.
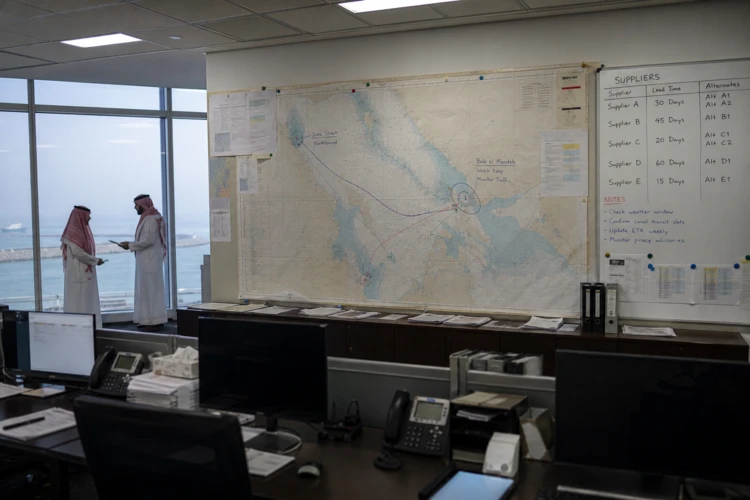
تزداد أهمية النظر عبر عدسة إعادة الهيكلة لأن إشارات تباطؤ 2026 ليست مالية فقط؛ بل تشغيلية أيضًا. إذ تصف Fitch Solutions صدمة إمداد مدفوعة بالصراع رفعت تكاليف مدخلات البناء في السعودية بشكل حاد، ما أضعف طلب المطورين وساهم في توقعات بانكماش نشاط الإنشاءات في 2026. كما تُشير Fitch إلى سيناريوهات مخاطر تعطل، من بينها حصار حوثي مستدام لموانئ السعودية على البحر الأحمر وإغلاق مضيق هرمز لفترة تتجاوز السيناريو الأساسي، بوصفها عوامل قد تُفاقم ضغوط جانب العرض وتضغط أكثر على الطلب. وفي فترات التراجع، قد تتحول هذه الضغوط إلى توتر في الالتزامات التعاقدية (covenants)، وتأخر المشاريع، والحاجة إلى حلول رأسمالية أقرب إلى إعادة الهيكلة منها إلى الاستثمار بهدف النمو.
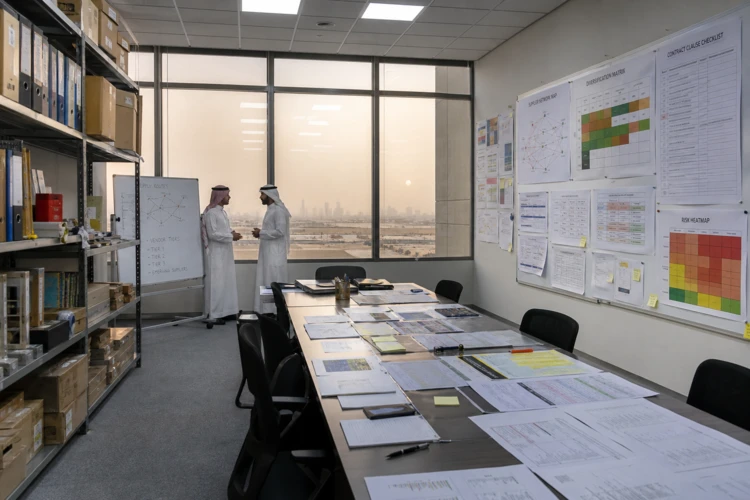
أين يمكن للمشترين الباحثين عن الأصول المتعثرة التركيز: انضباط السيولة والتكاليف والجداول الزمنية
كما يتشكل اختيار الصفقات في 2026 بفعل تحول واضح في طريقة تفكير الجهات المالكة لرؤوس الأموال الكبيرة في مفهوم المتانة. فبحسب تقرير Deloitte الصادر في أبريل 2026 (Middle East Economic Monitor)، تشير استراتيجية صندوق الاستثمارات العامة للفترة 2026–2030 إلى تحول من التوسع السريع نحو خلق قيمة طويلة الأجل، والانضباط في الإنفاق، والقدرة على تحمل الصدمات الاقتصادية الخارجية. وقد ينعكس هذا التوجه على مفاوضات الشركات المتوسطة: فقد يفضل المشترون الأصول ذات المسارات الأوضح نحو انضباط السيولة والمتانة التشغيلية، بينما قد يضطر البائعون إلى قبول هيكلة أكبر للصفقات وشروط أكثر صرامة أو فترات تدقيق أطول. وحتى على مستوى الاقتصاد الكلي، خفّضت Fitch Solutions بشكل طفيف توقعاتها لنمو الناتج المحلي الإجمالي في السعودية لعام 2026 من 4.8% إلى 4.6% استجابة لاستمرار الصراع بين الولايات المتحدة وإيران، مع تركّز الآثار في السياحة والخدمات اللوجستية—وهو سياق مفيد لفهم أين قد يتركز الضغط، وبالتالي فرص إعادة الهيكلة.
تساعد الإشارات القطاعية المشترين على ترتيب الأولويات. وتوضح تغطية Ansarada أنه على مستوى الشرق الأوسط في الربع الأول من 2026، تصدر قطاع التكنولوجيا من حيث عدد الصفقات بـ68 صفقة بقيمة 7.3 مليار دولار، مدفوعًا بالذكاء الاصطناعي والتقنيات المالية (fintech) وتقنيات المؤسسات. وبالنسبة للسعودية تحديدًا، فإن مؤشرًا آخر يتمثل في أن قطاعي النقل والتكنولوجيا كان من المتوقع أن يظلا الأكثر نشاطًا في إبرام الصفقات خلال بقية عام 2026، بينما واصل قطاعا الرعاية الصحية والصناعات جذب المستثمرين الاستراتيجيين. كما أن التنفيذ على أرض الواقع مهم أيضًا: فقد أنهت BinDawood Holding الاستحواذ على حصة 51% في Vaza Food Co. مقابل SAR 217.9 million بعد استكمال الإجراءات المرتبطة بنقل الملكية وتعديل اللوائح، ما يوضح أن الصفقات يمكن أن تُغلق حتى عندما تكون الروايات السائدة في السوق حذرة.
عمليًا، غالبًا ما تظهر فرص Saudi Arabia distressed M&A خلال تباطؤ 2026 عندما تتقاطع التقييمات والسيولة مع اضطرابات واقعية على الأرض. وقدّم تراجع سوق الأسهم السعودي لقطة دالة: إذ استقر مؤشر Tadawul All Share Index عند 10,325.20 نقطة في 5 يناير 2026، منخفضًا بنسبة 0.37% في جلسة واحدة. كما تُبرز التقارير نفسها ضغوط التكاليف بعد زيادات أسعار الديزل التي طُبقت في يناير 2026، حيث أعلنت Almarai عن زيادة متوقعة قدرها SR70 million في التكاليف المباشرة للعام. وبالنسبة للمستحوذين، فإن مثل هذه الإشارات المتعلقة بالتكلفة والثقة يمكن أن تُوجّه خطط التحول، واحتياجات التمويل الجسري (bridge financing)، وأولويات التكامل بعد إتمام الصفقة، خصوصًا عندما تعيد الاضطرابات تشكيل الجداول الزمنية بدلًا من القضاء على شهية إبرام الصفقات.
ماذا أشارت إليه نشاطات الصفقات في الربع الأول من 2026 بالنسبة للمشترين في السعودية؟
كيف يمكن لتباطؤ قطاع الإنشاءات أن يخلق فرصًا لإعادة الهيكلة في 2026؟
ما القطاعات التي بدت الأكثر نشاطًا لإبرام الصفقات خلال بقية عام 2026؟
كيف ينبغي للمشترين التفكير في Saudi Arabia distressed M&A خلال تباطؤ 2026؟
ما إشارات ضغط التكاليف التي ظهرت في بداية 2026 وقد تؤثر في خطط التحول؟