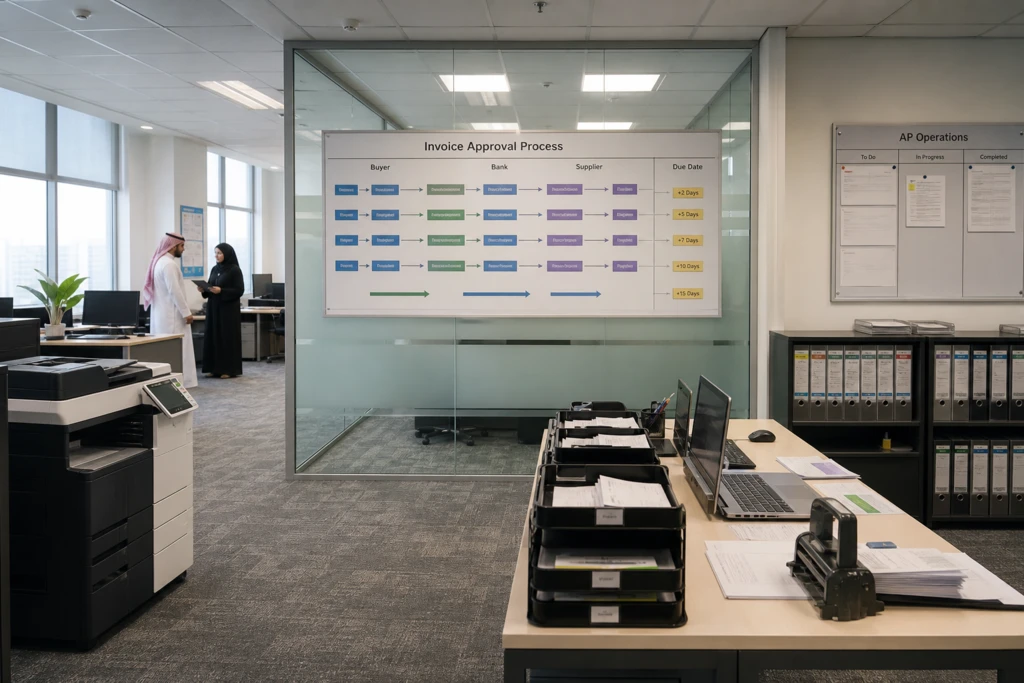
«توريد» منصة رقمية جديدة أطلقها صندوق الاستثمارات العامة السعودي (PIF) لتوفير منتجات تمويل سلاسل الإمداد للشركات في السوق السعودية. وأعلن PIF الإطلاق في 20 September 2026، واصفًا شركة توريد للحلول التمويلية بأنها وسيلة لربط المشترين والمورّدين والمموّلين عبر عرض رقمي واحد. وتشمل حزمة منتجات المنصة خيارات التسوية المبكرة مقابل الفواتير المعتمدة، وهو هيكل يهدف إلى مساعدة الشركات على رفع كفاءة رأس المال العامل وتحسين إدارة السيولة. وقد سلط PIF الضوء على المنشآت الصغيرة والمتوسطة بوصفها مستفيدًا رئيسيًا، واضعًا «توريد» ضمن توجهه الأوسع نحو سلاسل إمداد محلية أعمق مدعومة بالتقنية.
ومن التفاصيل المهمة الوضع التنظيمي للمنصة. قال PIF إن «توريد» حصلت على تصريح من البنك المركزي السعودي (SAMA) للعمل ضمن بيئة «السندبوكس» التنظيمية التابعة للجهة الرقابية. وتشير تقارير منفصلة إلى أن SAMA كان قد سمح بالفعل لـTawrid for Financial Solutions باختبار تمويل سلاسل الإمداد ضمن السندبوكس التنظيمي في 16 September 2025، وأن الإطلاق العلني من PIF جاء بعد عام في 20 September 2026. وتكمن أهمية ذلك في كيفية تفسير ما يثبته الإعلان وما لا يثبته؛ فالإطلاق يدل على وجود منصة تعمل ومشاركة شركاء، لكنه لا يُعد دليلًا على أن «توريد» تمتلك ترخيصًا مصرفيًا كامل النطاق أو أن حجمًا جوهريًا من الفواتير قد جرى تمويله بالفعل.
لماذا يهم الداعمون والاتفاقيات بالنسبة للمقاولين
يقول PIF إن «توريد» وقّعت اتفاقيات ملزمة مع Gulf International Bank (GIB) وSaudi National Bank (SNB) وBanque Saudi Fransi (BSF)، وكذلك مع ROSHN وNesma & Partners. وتشير هذه التوليفة إلى نموذج يجمع بين القدرة التمويلية والخبرة المصرفية المنظمة من جهة، وبين مشترين مؤسسيين كبار يمكنهم اعتماد الفواتير المستحقة للمورّدين من جهة أخرى. وبالنسبة للمقاولين والمورّدين في السعودية، فالعلاقة العملية واضحة: قد تسلّم الشركات الصغيرة سلعًا أو خدمات لعملاء كبار ثم تنتظر أسابيع أو أشهر لتحصيل مستحقاتها، ما قد يضغط على احتياجاتها النقدية اليومية. ومنصة تحوّل الذمم المدينة المعتمدة إلى نقد مبكر يمكن أن تخفف هذا الضغط على رأس المال العامل إذا كانت عملية اعتماد الفواتير موثوقة وكان الوصول إلى الخدمة متاحًا.
مع ذلك، ستعتمد النتائج على تفاصيل التنفيذ التي لم تُذكر بأرقام في الإعلان العام. وتؤكد التغطية الخاصة بالإطلاق أن الاتفاقيات الموقعة تُظهر مشاركة منظومة الأطراف، لكن بيانات المعاملات هي التي ستبيّن ما إذا كان النموذج يعمل على نطاق واسع. ومن المتغيرات المهمة: الجدارة الائتمانية للمشتري، والتسعير المعروض على المورّدين، وصلاحيات المنصة التنظيمية ضمن السندبوكس. ولا يحدد الإعلان العام أحجام التمويل، أو متوسط تسريع الدفع، أو عدد المورّدين، أو التسعير، أو أداء التعثر. بعبارة أخرى، وعد تمويل سلاسل الإمداد الرقمي واضح، لكن الأثر القابل للقياس لن يتضح إلا عندما تنشر المنصة نتائج تشغيلية أو تُظهرها عمليًا.
وفقًا لطرح PIF، تأتي «توريد» أيضًا ضمن إطار جهد استراتيجي أوسع. إذ قال PIF إن قطاع الخدمات المالية يمثل ممكنًا استراتيجيًا للمنظومات الست التي أعلنها مؤخرًا ضمن استراتيجيته للأعوام 2026–2030، وأن «توريد» تتماشى مع هدف زيادة مساهمة القطاع الخاص السعودي في مشاريع PIF وشركات محفظته. وإذا نجحت المنصة في ربط البنوك المحلية المسجلة بالمورّدين المسجلين عبر التسوية المبكرة مقابل الفواتير المعتمدة، فقد تقلل احتكاكات رأس المال العامل عبر سلاسل الإمداد التي تخدم المشاريع الكبرى. لكن إذا كان التمويل مرتفع التكلفة أو انتقائيًا أو مرتبطًا بشكل ضيق بمجموعة واحدة من المشترين، فقد تكون الفائدة لشريحة المورّدين الأوسع أكثر محدودية.
ما هي «توريد» ومن أطلقها؟
كيف يمكن لـ«توريد» مساعدة المقاولين والمورّدين في السعودية على إدارة رأس المال العامل؟
ما البنوك والشركات التي لديها اتفاقيات ملزمة مع «توريد»؟
ماذا يعني أن «توريد» تعمل ضمن السندبوكس التنظيمي لـSAMA؟
كيف يتجنب تمويل سلاسل الإمداد عبر PIF Tawrid المبالغة في الوعود عند الإطلاق؟