لم تعد قصة الطاقة الشمسية في السعودية مقتصرة على بناء محطات توليد الكهرباء فقط؛ بل أصبحت أيضاً قصة بناء قاعدة صناعية قادرة على تزويد هذه المحطات بالمعدات. تُقدّر IMARC Group قيمة سوق الطاقة الشمسية في السعودية عند USD 8.3 Billion في 2025، وتتوقع أن تصل إلى USD 145.4 Billion بحلول 2034، بمعدل نمو سنوي مركب يبلغ 37.39% خلال 2026–2034. هذا النوع من التوسع يطرح سؤالاً واضحاً أمام المطوّرين وصنّاع القرار: إلى أي مدى يمكن توطين سلسلة القيمة الخاصة بالمعدات. وتُصاغ المبادرات الحكومية بشكل صريح حول التنويع، والمعايير، والحوافز، مع الحفاظ على وتيرة تطوير المشاريع ضمن Vision 2030.
يتحوّل التوطين إلى مسار مُؤسسي من خلال تحركات جديدة. ففي 16 يوليو 2024، أعلن Public Investment Fund (PIF) توقيع ثلاث اتفاقيات لتوطين تصنيع وتجميع معدات ومكونات توليد الطاقة الشمسية وطاقة الرياح في السعودية. وقد أبرمت شركة Renewable Energy Localization التابعة لـ (RELC)، والمملوكة بالكامل لـ PIF، هذه الاتفاقيات بما يتماشى مع جهود Saudi Ministry of Energy لتوطين إنتاج مكونات الطاقة المتجددة. وفي الوقت نفسه، يظهر الطلب السوقي على معدات الطاقة الشمسية الكهروضوئية في مؤشرات لاحقة ضمن سلسلة القيمة: إذ تفيد Grand View Research بأن سوق ألواح الطاقة الشمسية الكهروضوئية في السعودية حقق إيرادات قدرها USD 1,023.5 million في 2023، ومن المتوقع أن يصل إلى USD 1,123.1 million بحلول 2030.
من الأهداف إلى شروط المناقصات: لماذا يهم توفر الإمداد المحلي
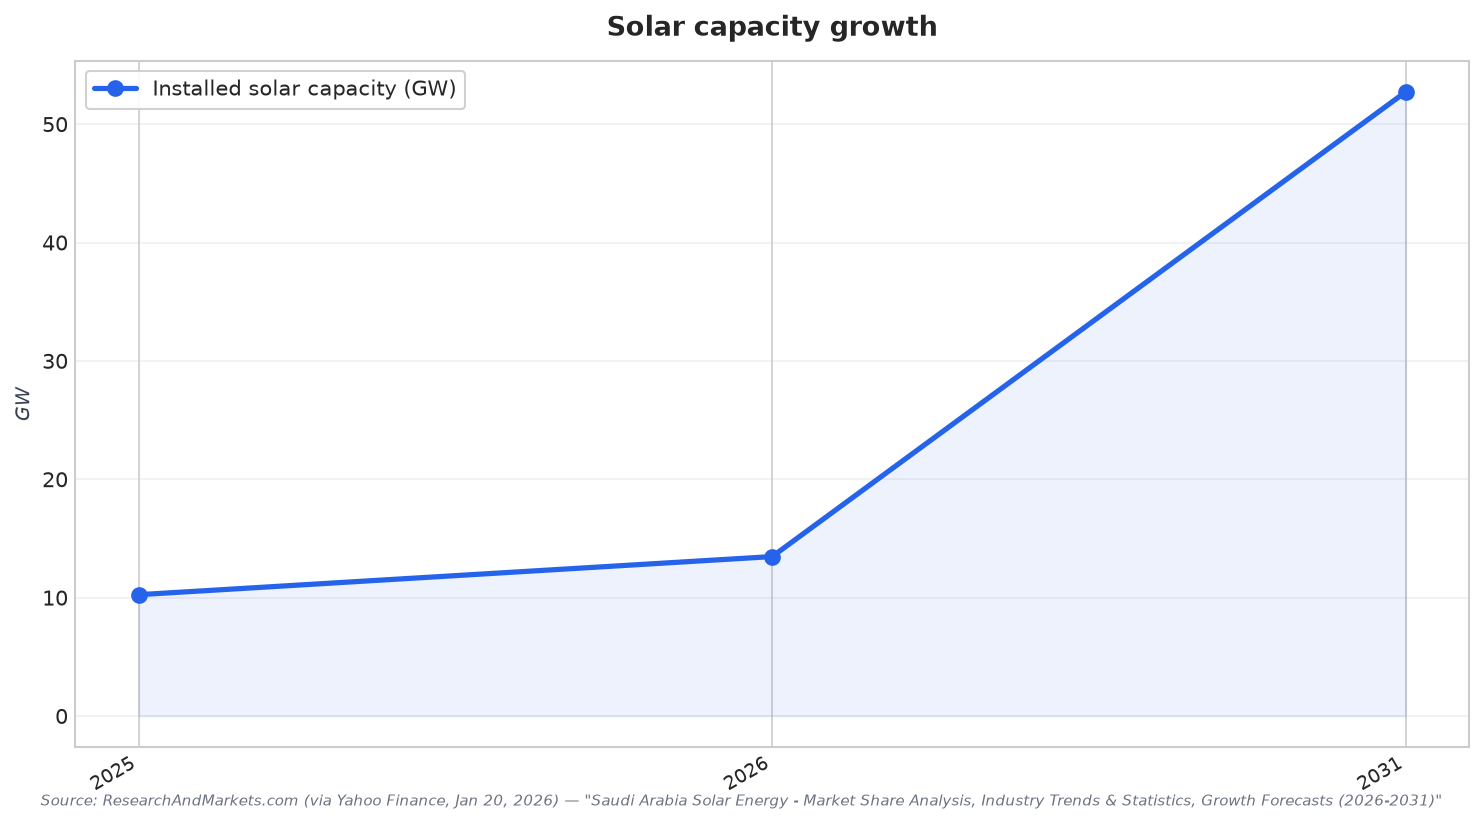
يأتي دفع التصنيع ضمن موجة أوسع لرفع القدرات المركّبة. فتقرير من ResearchAndMarkets.com نقلته Yahoo Finance يتوقع أن يصل حجم سوق الطاقة الشمسية المركّبة إلى 13.47 GW في 2026، ارتفاعاً من 10.25 GW في 2025، ثم إلى 52.72 GW بحلول 2031. كما يشير إلى أن تركيبات الطاقة الشمسية الكهروضوئية استحوذت على حصة سوقية قدرها 98.55% في 2025، بما يبرز مدى مركزية PV في خطط النشر القريبة المدى. ويصف التقرير نفسه مناقصات تدمج قدرات تخزين البطاريات وتتضمن حدوداً دنيا لمحتوى محلي ضمن مشتريات المرافق العامة، بما يربط بوضوح منح المشاريع بالسياسة الصناعية ونتائج التصنيع المحلي.
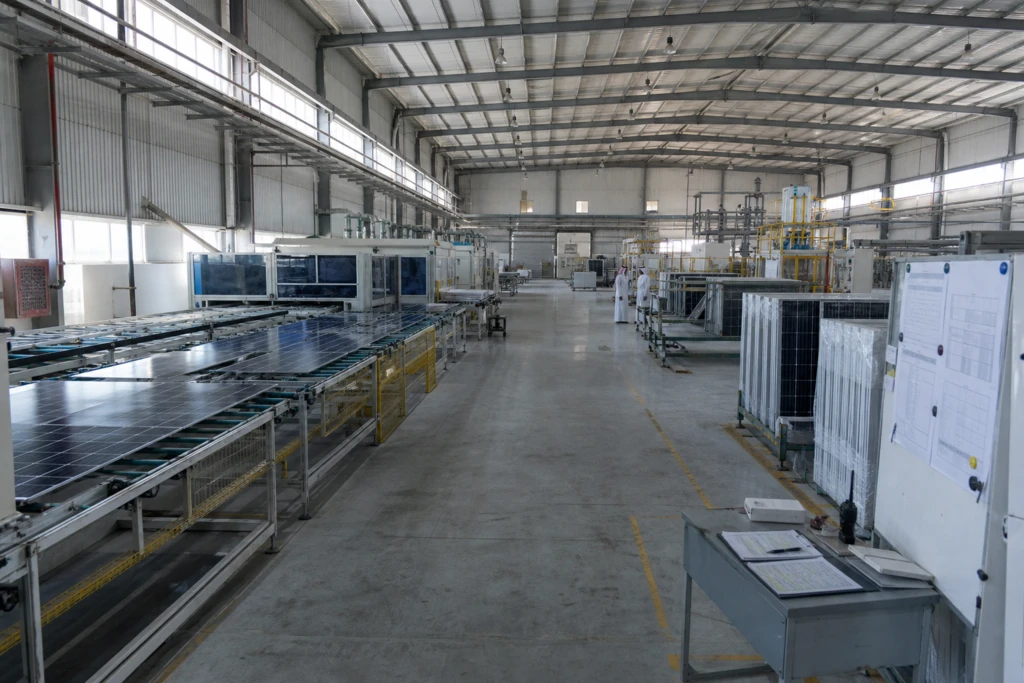
وتظهر مؤشرات الإمداد الصناعي بالفعل في التعليقات المتعلقة بالمعدات. إذ تصف IndexBox متطلبات المحتوى المحلي بأنها عامل يدفع المورّدين الدوليين إلى إنشاء عمليات تصنيع وتجميع في السعودية. وتذكر أنه تم الإعلان عن عدة خطوط لتجميع الوحدات (module assembly) بطاقة 1–3 GW لكل منها من شركات مثل LONGi وJinkoSolar وشراكات محلية. كما تفيد بتطوير مرافق لتجميع المحولات (inverters) وأنظمة المتتبعات (trackers) من قبل Sungrow وNEXTracker بالشراكة مع جهات سعودية. وفي السياق نفسه، تسرد IndexBox أبرز مورّدي الوحدات إلى المملكة وتقول إنهم يزوّدون مجتمعين 60–70% من الوحدات عبر مبيعات مباشرة أو شراكات مع الموزعين، وهو ما يوضح أن التوطين ورقة استراتيجية لا مجرد إضافة هامشية.
كل ذلك يشير إلى منطق عملي واضح: السعودية تحاول مواءمة خط أنابيب مشاريعها مع قدرات محلية حتى لا تذهب قيمة مشتريات المعدات بالكامل إلى خارج البلاد. وتُذكر Vision 2030 مراراً عبر المصادر بوصفها الركيزة الأساسية للسياسة، بينما يُعد تصميم المشتريات والمعايير واتفاقيات التوطين أدوات التنفيذ. والنتيجة هي مسار أكثر وضوحاً لجهود تصنيع الألواح الشمسية في السعودية، خصوصاً في مجال التجميع والمعدات المساندة، مع ارتفاع توقعات القدرات وبقاء PV التقنية المهيمنة. أما الاختبار التالي فسيكون مدى اتساق تحويل التزامات التوطين إلى مصانع عاملة قادرة على التسليم وفق جداول المشاريع على نطاق المرافق.
ما المؤشرات التي تُظهر أن السعودية جادة في توطين إنتاج معدات الطاقة الشمسية؟
ما حجم سوق الطاقة الشمسية في السعودية وفقاً لـ IMARC Group؟
ماذا تقول التوقعات عن نمو القدرة الشمسية المركبة في السعودية؟
ما أنواع المصانع المطروحة ضمن تصنيع الألواح الشمسية في السعودية؟
ما حجم سوق ألواح الطاقة الشمسية الكهروضوئية في السعودية من حيث الإيرادات؟