بالنسبة للعلامات التجارية التي تقيّم سوق الأزياء المحتشمة في السعودية، فإن أول ما يلفت الانتباه هو حجم السوق. يقدّر أحد التحليلات سوق الأزياء في المملكة بنحو USD 32 billion، مع نمو سنوي يتراوح بين 8–12%، ويصف السعودية بأنها أسرع أسواق الأزياء نموًا في الشرق الأوسط. ومن زاوية أخرى داخل القطاع، تُقدَّر صناعة الأزياء السعودية بنحو USD 34 billion في 2025، مع اعتبارها الأكبر والأسرع نموًا في دول مجلس التعاون الخليجي. أما على صعيد الملابس الجاهزة، فتُقدّر تقارير منفصلة سوق الملابس في السعودية عند USD 18.3 billion في 2024، وعند USD 18,000 million في 2025، مع توقعات بالوصول إلى USD 27.5 billion بحلول 2032 وUSD 25,500 million بحلول 2031، على التوالي.
أساسيات الطلب لا تقل بنيوية عن ذلك. تُوصف السعودية بأنها أكبر سوق استهلاكي منفرد في الخليج، بعدد سكان يبلغ 36 million ونسبة 70% تحت 35 عامًا بحسب أحد التحليلات، فيما يشير تقرير آخر إلى عدد سكان وطني يبلغ 35.3 million في 2024. ويتعزز تأثير الشباب بفضل الحضور الرقمي: إذ تُذكر نسبة انتشار الهواتف الذكية عند 98% ونسبة انتشار وسائل التواصل الاجتماعي عند 79% كقنوات اكتشاف رئيسية، مع إبراز Instagram وTikTok وSnapchat. وتكتسب هذه المعطيات أهمية خاصة للأزياء المحتشمة لأن خيارات التنسيق والخامة والمقاس غالبًا ما تُحسم اجتماعيًا أولًا، ثم تُترجم بسرعة إلى شراء. كما تساعد الديناميكيات نفسها العلامات المحلية على التوسع بوتيرة أسرع حين تكون المنتجات والسرد القصصي متسقين ثقافيًا.
ما الذي يدفع الطلب على الأزياء المحتشمة: المناسبات، والارتقاء بالفئة، والسياسات
تُطرح Vision 2030 مرارًا بوصفها محفزًا لقطاع الأزياء، بما في ذلك الملابس المحتشمة. ويذكر أحد التحليلات أن السعودية استثمرت أكثر من USD 60 billion في الترفيه منذ 2019، مشيرًا إلى Riyadh Season (فعالية سنوية تمتد لأكثر من 5 أشهر) وMDLBeast Soundstorm (بحضور يتجاوز 400,000) كمناسبات استهلاكية جديدة لم تكن موجودة قبل خمس سنوات. كما تُقاس السياحة بالأرقام: إذ أصدرت السعودية 27.4 million تأشيرة سياحية في 2024 وتستهدف 100 million زيارة سنويًا بحلول 2030. وبمجموع هذه العوامل، يرتفع الطلب على إطلالات جاهزة للمناسبات، وملابس السفر، والهدايا، ما يمكن أن يعزز فئات مثل العباءات والحجابات والثياب والقفاطين والأطقم المحتشمة المنسقة للاستخدام اليومي وللمناسبات.
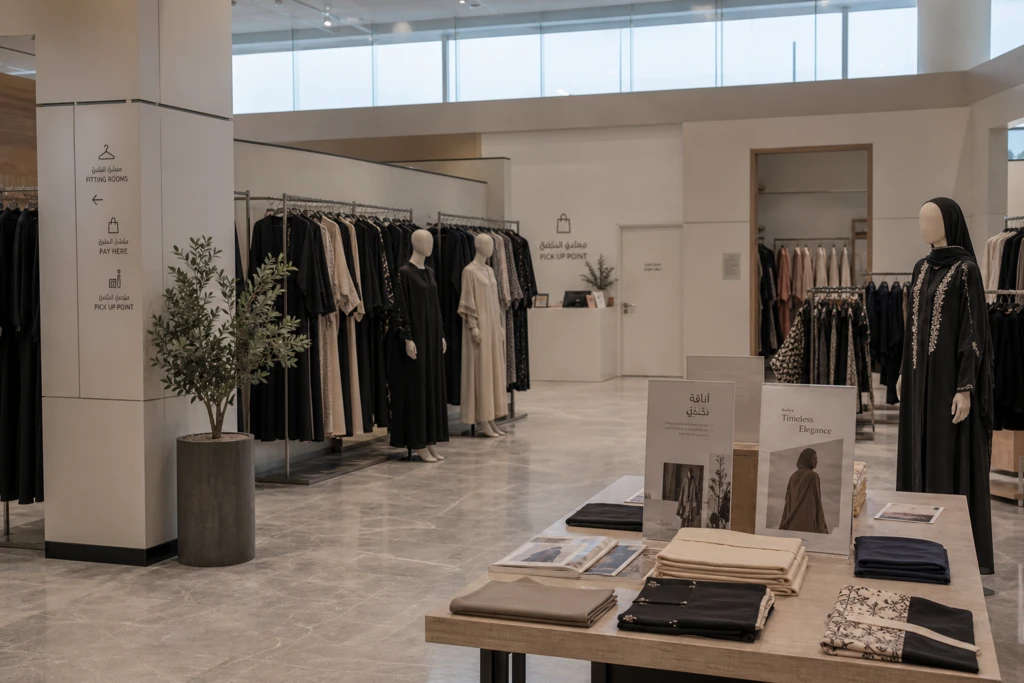
وتشير المصادر بوضوح إلى اتجاه الارتقاء بالفئة. إذ يذكر تقرير عن الملابس الإسلامية أن السعودية تمثل أكبر سوق داخل منطقة Middle East & Africa في 2025، مع الإشارة إلى زيادة الإنفاق على العباءات الفاخرة، والأزياء المحتشمة الراقية، والملابس الإسلامية المُفصّلة حسب الطلب، مدفوعة بارتفاع الدخل المتاح وتغير الأذواق. كما يلاحظ تقرير آخر عن الملابس تزايد الاهتمام بالسلع الفاخرة في مدن تشمل Jeddah وRiyadh، حيث تُرتبط الملابس الراقية بالمكانة والإنجاز. وعلى مستوى استراتيجية المنتج، يدعم ذلك بناء تشكيلة متعددة المستويات: أساسيات عالية التكرار لعمليات شراء متكررة، إلى جانب مجموعات كبسولية مميزة للمناسبات الثقافية، والتفصيل، والتخصيص—خصوصًا في الفئات التي تُكمل فيها إكسسوارات التنسيق المحتشم الإطلالة.
النجاح على نطاق واسع في السعودية يتوقف على اختيارات القنوات ونموذج التشغيل. فقد استحوذت المتاجر التقليدية على أكبر حصة سوقية في 2024 وفق أحد تقارير الملابس، فيما يتوقع تحليل آخر ارتفاع حصة المبيعات عبر الإنترنت من 24% في 2025 إلى 39% بحلول 2031، بالتوازي مع ارتفاع متوسط سعر البيع من USD 50.0 إلى USD 57.6 للقطعة. ويُبرز التقرير نفسه Riyadh والمنطقة الوسطى بوصفهما المركز الأبرز، رابطًا حجم السوق بالمجمعات التجارية واللوجستيات وقدرات تنفيذ الطلبات الرقمية عالية الوتيرة. كما يشير إلى التحول من نموذج الدخول عبر الامتياز إلى التملك المباشر، وإطلاق مجموعات وحملات مخصصة للسعودية. ويظهر دعم المنظومة المحلية بشكل ملموس أيضًا: إذ يمول برنامج “100 Saudi Brands” التابع لـ Fashion Commission الشركات الناشئة ويوفر لها الإرشاد، كما تُوصف مبادرة Saudi 100 Brands بأنها تبني منصة للمصممين، بما في ذلك في فئة الإكسسوارات.
ما حجم سوق الملابس في السعودية وفق أحدث البيانات؟
ما الحصة المتوقعة للمبيعات التي ستنتقل إلى الإنترنت في سوق الملابس بالسعودية؟
ما الذي يدفع الطلب في سوق الأزياء المحتشمة في السعودية؟
أي منطقة تُبرزها التقارير بوصفها المركز التجاري الأهم لتنفيذ تجارة الأزياء؟
ما البرامج المحلية التي تدعم المصممين السعوديين وبناء العلامات التجارية؟