وجهات التسوق في السعودية لم تعد مجرد صفوف من واجهات المحلات. إشارات السوق توضّح السبب. قدّرت Technavio سوق التجزئة في السعودية بنحو USD 168.8 billion في 2025، وتوقعت معدل نمو سنوي مركب 7.8% للفترة 2026–2030. ضمن هذا المشهد، يتجه مالكو المولات والمستأجرون إلى صيغ تقودها التجربة لحماية حركة الزوار، في وقت يمزج فيه المتسوقون بين العادات الرقمية والزيارات الفعلية. كما تشير رؤية Ken Research لتجزئة المولات إلى حجم السوق: إذ قُدّرت قيمة Saudi Arabia Mall-Based Retail Market بنحو USD 44.8 billion في 2025، مع تصنيف Riyadh بوصفها المنطقة المهيمنة. والنتيجة بيئة تنافسية تحتاج فيها المراكز إلى التمايز عبر الترفيه والمطاعم والفعاليات والخدمات المدعومة رقمياً.
هذا الزخم واضح في المشروعات قيد التطوير وتوقعات الاستخدام. تتوقع Ken Research ارتفاع الزيارات السنوية للمولات من نحو 680 million زيارة في 2025 إلى 945 million زيارة في 2031. وخلال الفترة نفسها، يُتوقع أن يرتفع متوسط الإنفاق لكل زيارة من USD 65.9 إلى USD 73.0. كما تتوسع الطاقة الاستيعابية: فمن المتوقع أن يصل إجمالي المساحات القابلة للتأجير في المولات إلى نحو 12.9 million square metres بحلول 2031، مقارنة بـ 8.9 million square metres في 2025. وفي Riyadh تحديداً، أشارت Ken Research إلى مشروعات مُعلنة يُنتظر أن تضيف نحو 1.83 million square metres من gross floor area قبل 2030، ما يرفع سقف المنافسة أمام المولات الأقدم التي لا تستطيع تجديد مزيج المستأجرين والتجارب التي تقدمها.
الترفيه بالتجزئة، ومساحات أسلوب الحياة، ومعركة الرياض الأكثر سخونة
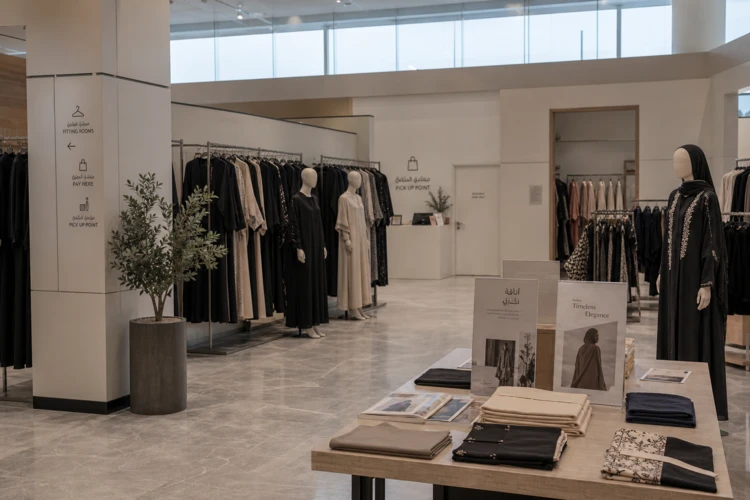
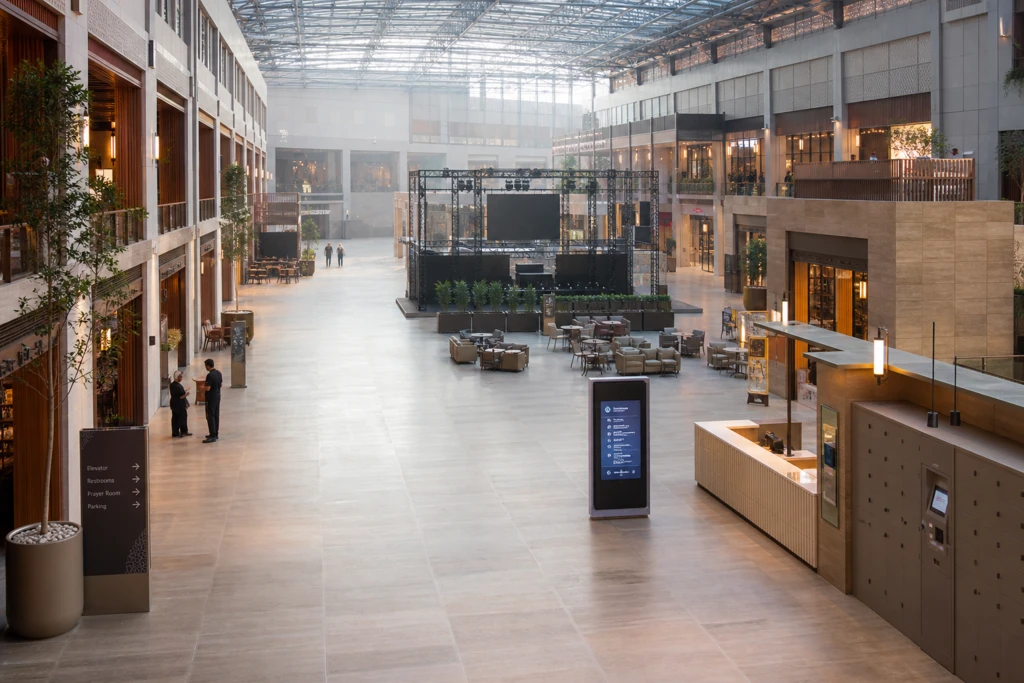
المطورون يصممون بشكل مباشر لزيادة مدة بقاء الزوار عبر «الترفيه بالتجزئة»، من خلال تخصيص جزء من المساحات المؤجرة لأنشطة غير بيع التجزئة مثل مناطق الترفيه وتجارب الطعام والفعاليات المجتمعية. ووفق نظرة على قطاع الإنشاءات نقلت عن Knight Frank، من المتوقع أن تنمو مساحات التجزئة المرتبطة بأسلوب الحياة في Riyadh وJeddah بنحو 600,000 sqm لتصل إلى إجمالي 1.31 million sqm بحلول 2027. وأشارت التغطية نفسها إلى توقع إضافة 205,600 sqm في Jeddah عبر سبعة مشاريع جديدة، ليرتفع إجمالي معروض مساحات أسلوب الحياة في Jeddah إلى 439,000 sqm بحلول 2027. وعلى مستوى المعروض الأوسع في Riyadh، ذكرت تقارير Knight Frank أن إجمالي المعروض من مساحات التجزئة يُتوقع أن ينمو بنسبة 20% ليصل إلى نحو 5.2 million sqm بحلول 2026، فيما ارتفعت الإيجارات المتوسطة بنسبة 4% خلال العام الماضي.
تشغيلياً، فإن تحصين الأعمال للمستقبل يعني أيضاً تكاملاً أعمق بين المتاجر الفعلية ونقاط التواصل الرقمية. ذكرت Technavio أن تجار التجزئة الذين يعتمدون نموذج القنوات المتكاملة يحققون قيمة عمرية للعميل أعلى بنسبة 30% مقارنة بمشغلي القناة الواحدة. كما أفادت بأن التنبؤ بالطلب المعتمد على الذكاء الاصطناعي يمكن أن يخفض تكاليف الاحتفاظ بالمخزون بنسبة تصل إلى 15%. وفي التجزئة غير الغذائية، أشارت Technavio إلى أن تجارب القياس الافتراضي بالواقع المعزز رفعت تفاعل العملاء بأكثر من 20%، وأن تجار التجزئة الذين يستخدمون الذكاء الاصطناعي حققوا زيادة بنسبة 15% في معدلات التحويل. هذا هو الوجه العملي لـ Saudi Arabia experiential retail: يجب على المولات دعم المستأجرين بالبيانات والاتصال والخدمات التي تجعل مفاهيم التجربة قابلة للقياس والتكرار، لا مجرد عروض مبهرة بصرياً.
مؤشرات أداء Riyadh تشرح لماذا تتسارع مفاهيم التجربة. فقد وصف تقرير يركز على مولات Riyadh ارتفاع الإيجارات بنسبة 3% إلى 4% ووصول الإشغال إلى 90%، ما يضع المدينة كساحة عالية الطلب لتجزئة تقوم على الوجهات. وفي الوقت نفسه، حذر التقرير من أن أكثر من 1.0+ million sqm من مساحات المولات من الفئة Grade A سيدخل السوق السعودي بحلول 2026، ما يزيد حدة المنافسة على المستأجرين المميزين. في هذا السياق، من المرجح أن تكون المولات الأكثر صموداً هي تلك التي تحسن تنسيق مزيجها حول الفئات التي تتوقع Ken Research انتقال مراكز الربحية نحوها، بما في ذلك خدمات الطعام التجريبية، والترفيه، والجمال، والأزياء الراقية، وتعظيم العائد من برامج الولاء، وصيغ المتاجر المدعومة رقمياً.
ما الذي يدفع إعادة ابتكار المولات القائمة على التجربة في السعودية؟
بأي وتيرة يُتوقع أن تنمو زيارات المولات والإنفاق؟
كيف يبدو خط المشروعات لمساحات التجزئة المرتبطة بأسلوب الحياة في Riyadh وJeddah؟
كيف يساعد نموذج القنوات المتكاملة المولات وتجار التجزئة في السعودية على المنافسة؟
كيف يظهر اتجاه التجزئة التجريبية في السعودية في أداء Riyadh؟