يتوسع قطاع البيع بالتجزئة عبر الإنترنت في السعودية، لكن التحول الأكبر يتمثل في مكان حدوث عملية البيع. تُقدّر Verified Market Research قيمة سوق التجارة الإلكترونية في السعودية بنحو USD 21.3 billion في 2024، وتتوقع وصوله إلى USD 56.6 billion بحلول 2032، مع معدل نمو سنوي مركب 13% خلال 2026 إلى 2032. وضمن هذا النمو الأوسع، تُقلّص عمليات الشراء المدفوعة بالتفاعل الاجتماعي المسافة بين اكتشاف المنتج وإتمام الدفع لتصبح رحلة ترفيهية أولاً، خصوصاً على الهواتف الذكية. وتشير Ken Research إلى أن انتشار الإنترنت بلغ 99.0% في 2024 وأن الهواتف المحمولة مثّلت 99.4% من تصفح الإنترنت. هذا الأساس «المحمول أولاً» يهيّئ الظروف للبيع مباشرة داخل الخلاصات والدردشات والفيديو.
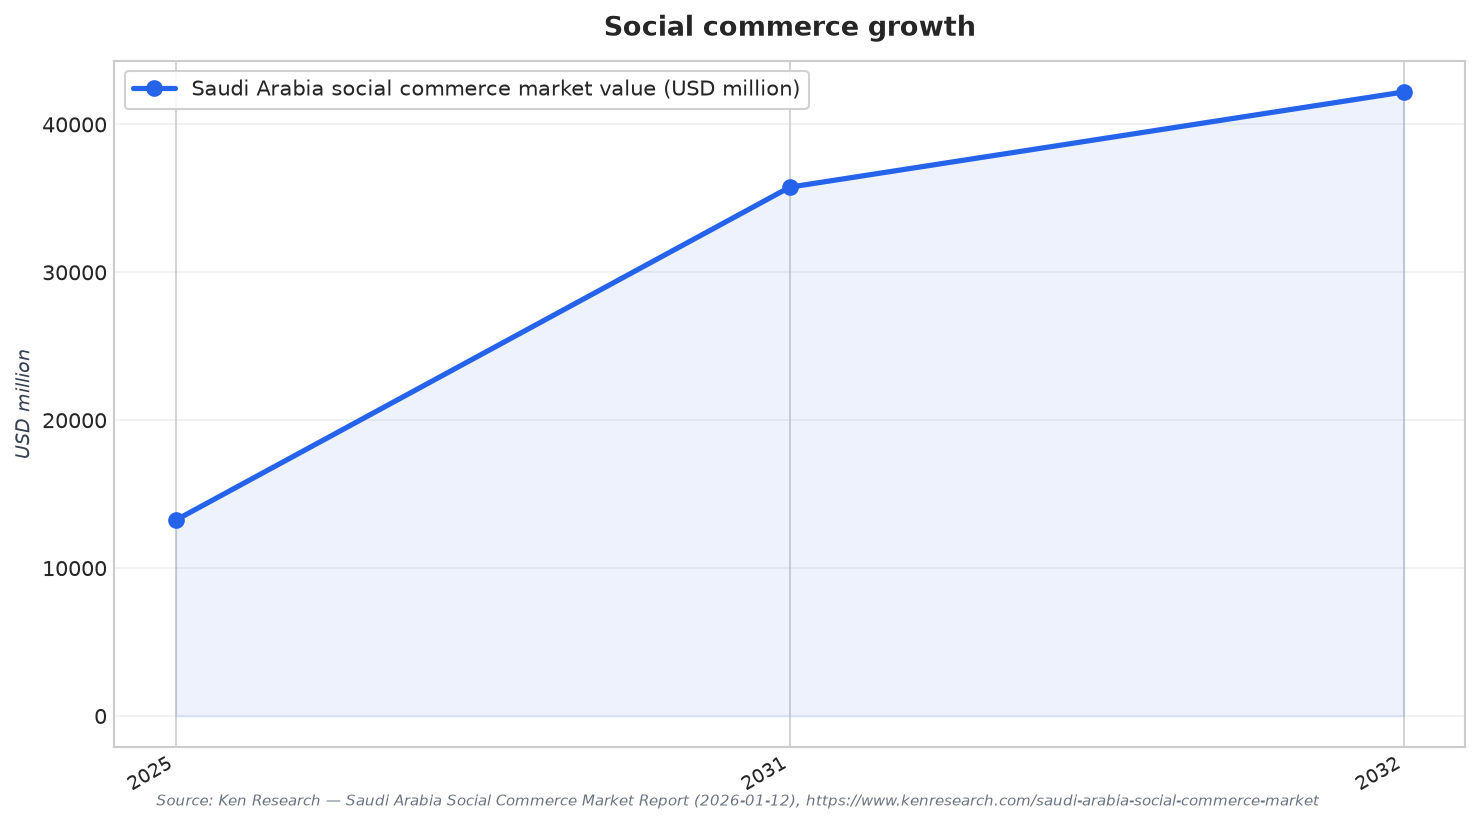
تختلف تقديرات حجم السوق بحسب المنهجية، لكن عدداً من المصادر يصف تسارعاً واضحاً في توسّع طبقة التجارة الاجتماعية في السعودية. تُقدّر Ken Research سوق التجارة الاجتماعية في السعودية عند USD 13,246 million في 2025، مع توقعات بالوصول إلى USD 35,758 million في 2031 وUSD 42,195 million في 2032، بمعدل نمو سنوي مركب تاريخي 17.82% (2020–2025) ومعدل نمو سنوي مركب متوقع 18.00% (2025–2032). وتقدّم Mordor Intelligence خط أساس مختلفاً: USD 44.06 billion في 2025، لترتفع من USD 55.87 billion في 2026 إلى USD 134.02 billion بحلول 2031، بمعدل نمو سنوي مركب 19.12% (2026–2031). وعند قراءة هذه الأرقام معاً، تبقى الوجهة واحدة: الاكتشاف الاجتماعي والدفع داخل التطبيق يتحولان إلى بنية أساسية للتجزئة، لا مجرد قناة ثانوية.
لماذا يربح الفيديو والدفع عبر الجوال والمتاجر المحلية
أصبح الفيديو أكثر مركزية في رفع معدلات التحويل. تصف Ken Research تجارة الفيديو بأنها الشريحة المهيمنة والأسرع نمواً خلال 2025–2032. وتضع Mordor Intelligence أرقاماً لهذه الأفضلية، إذ تشير إلى أن تجارة الفيديو استحوذت على 35.36% من سوق التجارة الاجتماعية في السعودية في 2025. كما يكشف مزيج المنتجات أين يمكن لصناع المحتوى خلق شعور بالإلحاح: فقد استحوذت الملابس على حصة 27.81% في 2025، بينما يُتوقع أن تنمو العناية الشخصية والجمال بمعدل نمو سنوي مركب 20.19% حتى 2031. وعلى مستوى الأجهزة، الصورة واضحة كذلك: مثّلت الهواتف الذكية 77.23% من السوق في 2025، وتتوقع Mordor نمو هذه الشريحة بمعدل نمو سنوي مركب 19.78% حتى 2031.
تجعل المدفوعات وآليات بناء الثقة البيع داخل الخلاصة أكثر قابلية للتوسع. تفيد Mordor Intelligence بأن المدفوعات الإلكترونية شكّلت 85% من معاملات التجزئة في 2025، ارتفاعاً من 79% في 2024، ما يقلّل الاحتكاك عند إتمام الدفع. وفي سوق التجارة الإلكترونية الأوسع، تشير Mordor إلى أن بطاقات الائتمان والخصم استحوذت على حصة 42.62% في 2025، بينما تحقق المحافظ الرقمية معدل نمو سنوي مركب 14.71%؛ كما تذكر أن STC Pay لديه 8 million مستخدم. وفي الوقت نفسه، تعزز البنية التحتية المحلية الأفضلية في المراكز الرئيسية: تذكر Mordor أن الرياض تتصدر التجارة الإلكترونية في السعودية بحصة 35.01%، وتصف Ken Research الرياض وجدة والدمام بأنها تجمعات المدن الأساسية للطلب وشبكات التسليم.
بات التنفيذ يعتمد اليوم على تمكين التجّار والعمليات المحلية، لا على الوصول للجمهور فقط. تقول Ken Research إن المواقع المحلية استحوذت على 93.1% من نشاط التسوق عبر الإنترنت في 2024، ما يعزّز جدوى واجهات المتاجر العربية والشراكات المحلية للتنفيذ والتسليم. كما تتوقع ارتفاع متوسط قيمة الطلب من USD 54.6 في 2025 إلى USD 69.5 في 2032 مع تحسن المزيج لصالح الجمال والإلكترونيات والأزياء الفاخرة. وعلى صعيد التمكين، تشير Mordor إلى أن Salla تخدم أكثر من 80,000 تاجر، بدعم من جولة تمويل ما قبل الطرح العام الأولي بقيمة USD 130 million. ويذكر التقرير نفسه أن BinDawood Holding توجه قرابة USD 390 million إلى الأتمتة ومرافق التسليم، ويستشهد بدراسات حالة من qeen.ai تشير إلى أن المحتوى المنتج بالذكاء الاصطناعي للمنتجات يمكن أن يرفع معدلات الإضافة إلى السلة بنحو 30% تقريباً.
ما أبرز ما يتغير في رحلة التجارة الاجتماعية في السعودية؟
ما حجم سوق التجارة الاجتماعية في السعودية وفقاً للمصادر؟
أي الصيغ تتصدر المبيعات في التسوق المدفوع بالتفاعل الاجتماعي؟
ما المنتجات والأجهزة الأبرز في بيانات التجارة الاجتماعية بالسعودية؟
كيف تدعم المدفوعات البيع داخل الخلاصة في السعودية؟