أدى الصراع في الخليج العربي الذي بدأ في فبراير 2026 إلى اضطراب شديد في تجارة الأسمدة العالمية. وتُظهر تحليلات WTO أن الشحنات الخارجة المرتبطة بالأسمدة عبر مضيق هرمز إلى وجهات خارج الخليج العربي توقفت تمامًا مع اندلاع الصراع وبقيت قريبة من الصفر، فيما لا يزال استئنافها بشكل مستقر غير مؤكد. وتبرز أهمية ذلك لأن المضيق يُعد ممرًا رئيسيًا لنقل أسمدة النيتروجين والفوسفات، إلى جانب مدخلات أساسية للإنتاج. وقدّر أحد الاستعراضات القطاعية أن ما يصل إلى 30% من منتجات الأسمدة المتداولة عالميًا، أو نحو 16 مليون طن سنويًا من المنتجات النيتروجينية والفوسفاتية ومنتجات الكبريت، تعبر هرمز، ورجّح أن الإغلاق الفعلي عطل نحو ثلث تجارة الأسمدة، تاركًا 3–4 ملايين طن شهريًا غير قادرة على الوصول إلى الأسواق.
وبالنسبة للإمدادات المرتبطة بالسعودية، يتضح حجم التعرض للمخاطر من خلال بصمة صادرات الخليج. وتشير IFPRI إلى أن دول الخليج تمثل نحو 40% من صادرات اليوريا العالمية، كما يقدّر مدوّنة بيانات WTO أن اقتصادات الخليج وفّرت 24.8% من صادرات الأسمدة النيتروجينية العالمية و11.4% من صادرات الأسمدة الفوسفاتية. وتلفت IFPRI أيضًا إلى أنه عبر كلٍ من اليوريا وثنائي فوسفات الأمونيوم (DAP)، أدى إغلاق هرمز فعليًا إلى حجب نحو 21 مليون طن متري (MMT) من طاقة تصدير اليوريا السنوية في منطقة الخليج (بما في ذلك إيران وقطر والسعودية) إضافة إلى نحو 4 MMT أخرى من طاقة تصدير DAP. في هذا السياق، لا تُعد Saudi Arabia fertilizer exports مجرد مسألة تجارية وطنية؛ بل تقع ضمن هيكل إمداد عالمي شديد التركّز، حيث يمكن لانقطاعات اللوجستيات المفاجئة أن تنتقل آثارها سريعًا إلى الأسعار والتوافر.
ارتفاعات حادة في الأسعار ثم تصحيح جزئي—لكن الفوسفات ظل مشدودًا
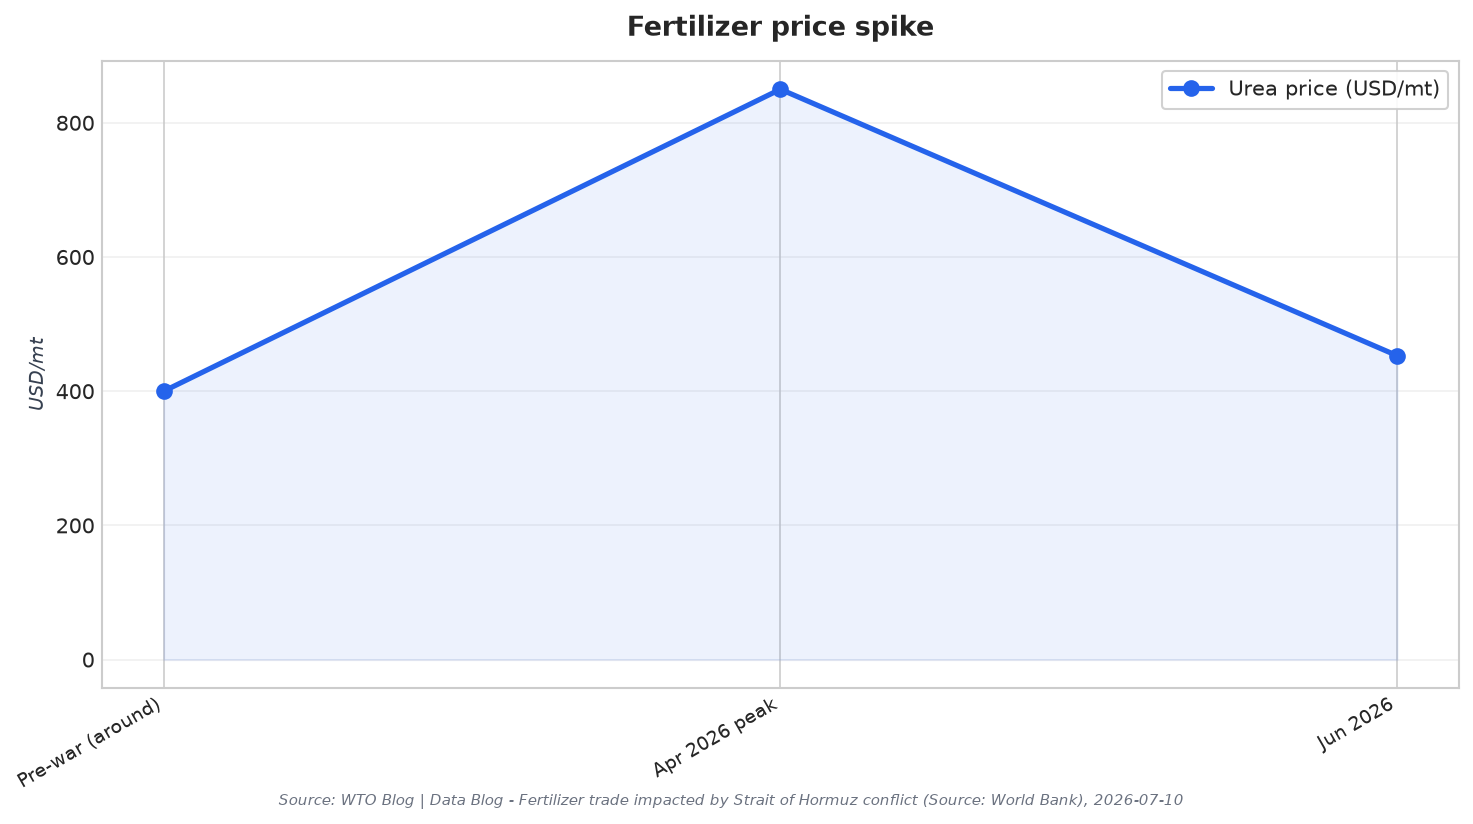
تحركت الأسعار بقوة عندما تعطلت التجارة عبر هرمز. وتُظهر بيانات WTO أن أسعار اليوريا ارتفعت من نحو US$ 400 للطن المتري (mt) إلى أكثر من US$ 850/mt في أبريل 2026، قبل أن تتراجع مجددًا إلى US$ 453/mt في يونيو. كما صعدت أسعار DAP من قرابة US$ 580/mt إلى نحو US$ 770/mt بعد اندلاع الأزمة. ووصفت IFPRI بالمثل موجة ارتفاع حتى أبريل، حيث تضاعفت أسعار اليوريا العالمية تقريبًا وارتفعت أسعار DAP بنحو 35%. إلا أن التعافي غير متوازن: فقد أفادت IFPRI لاحقًا بأن أسعار أسمدة الفوسفات ارتفعت بنحو 30% بعد بدء حرب إيران وبقيت عند تلك المستويات منذ منتصف مايو، ما يشير إلى سوق يمكن أن تهدأ فيها أسعار النيتروجين بسرعة أكبر من أسواق الفوسفات عندما تظل المدخلات واللوجستيات مقيدة.
برز الكبريت كنقطة اختناق رئيسية لإنتاج الفوسفات وتصديره. وذكرت IFPRI أن إغلاق المضيق قلّص صادرات sulfur، وهو مدخل مهم في إنتاج أسمدة الفوسفات، وقالت إن نقص الكبريت استمر في تقييد الإنتاج والتجارة. وأضافت مذكرة سوقية أن السعودية والإمارات علّقتا مؤقتًا صادرات الكبريت إلى حين تأمين مسارات بديلة عبر البحر الأحمر، فيما قفز سعر الكبريت الحبيبي FOB Arabian Gulf من 80–90 دولارًا للطن إلى 160 دولارًا للطن في الأسبوع الأول من أبريل. ووصفت المذكرة نفسها تقلبات اليوريا أيضًا، مشيرة إلى أن الشحنات العاجلة FOB Gulf وصلت إلى 405–420 دولارًا للطن، ارتفاعًا من 285 دولارًا للطن في منتصف مارس، قبل أن يحدث تراجع أوسع لاحقًا. وتؤكد هذه التقلبات كيف يمكن لقيود المدخلات والشحن أن تصبح بنفس أهمية الطاقة الإنتاجية للمصانع.
تظهر ريادة السعودية في الفوسفات بوضوح في الأرقام، لكن اضطراب 2026 يوضح مدى سرعة تغيّر التوجيهات التشغيلية عندما تضيق اللوجستيات والمدخلات. وتقدّر IFPRI أن الخليج يمثل 23% من صادرات DAP العالمية، وتقول إن السعودية، بقيادة Maaden، هي المنتج الأكبر، بطاقة إنتاجية لأسمدة الفوسفات تقارب 6 MMT. وفي سبتمبر 2026، أفادت IFPRI بأن Maaden خفّضت إرشاداتها لإنتاج الفوسفات لعام 2026 وسحبت إرشاداتها الخاصة بالأمونيا، مُرجعة ذلك إلى اضطرابات في إمدادات الكبريت واللوجستيات. وفي الوقت نفسه، تراجعت إشارات التجارة العالمية: فباستخدام أساليب التجارة المرآتية لبعض المصدّرين، وجدت IFPRI أن إجمالي التجارة المرآتية (استنادًا إلى 77 مستوردًا مُبلّغًا) أظهر انخفاض صادرات النيتروجين العالمية من اليوريا وكبريتات النيتروجين ونترات النيتروجين والأمونيا اللامائية (بحساب مكافئات النيتروجين) بنسبة 9% من يناير إلى يونيو 2026 مقارنة بالفترة نفسها من 2025. وتُظهر هذه النقاط مجتمعة لماذا يظل ممر هرمز اختبار ضغط استراتيجيًا للمصدّرين السعوديين وعملائهم.
لماذا كان اضطراب مضيق هرمز مؤثرًا بهذا القدر على تجارة الأسمدة؟
كيف تحركت أسعار اليوريا وDAP خلال اضطراب 2026؟
ماذا يعني الاضطراب بالنسبة لموقع السعودية في صادرات الأسمدة، خصوصًا في الفوسفات؟
ما مدى أهمية الكبريت لسلسلة إمداد أسمدة الفوسفات خلال الأزمة؟
ما الاتجاه الأوسع في الصادرات الذي لوحظ في 2026 وسط الاضطراب؟