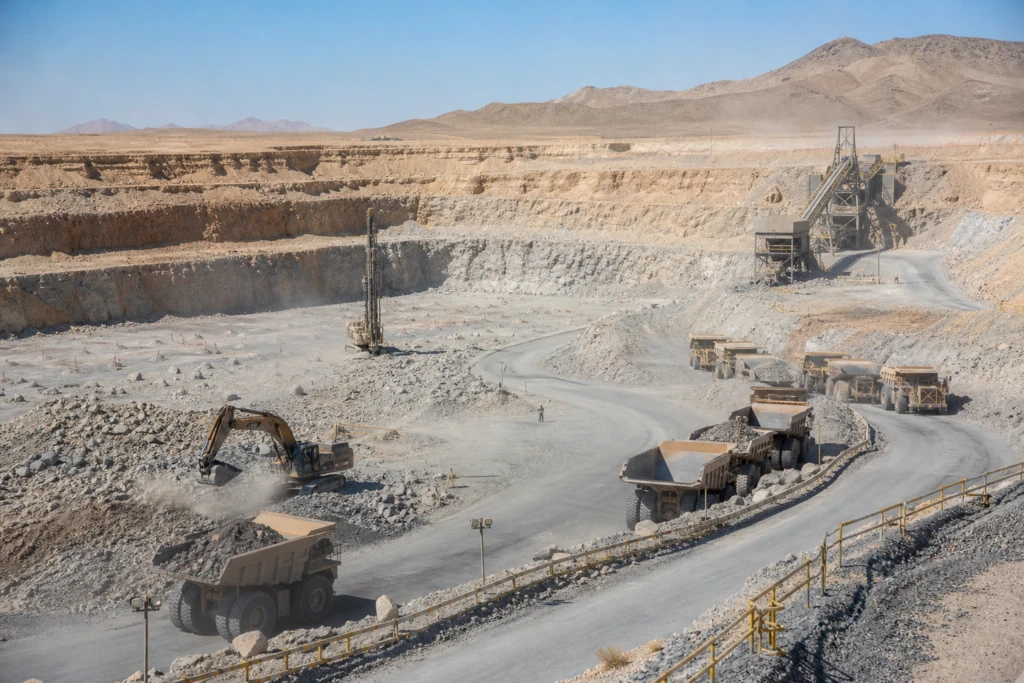
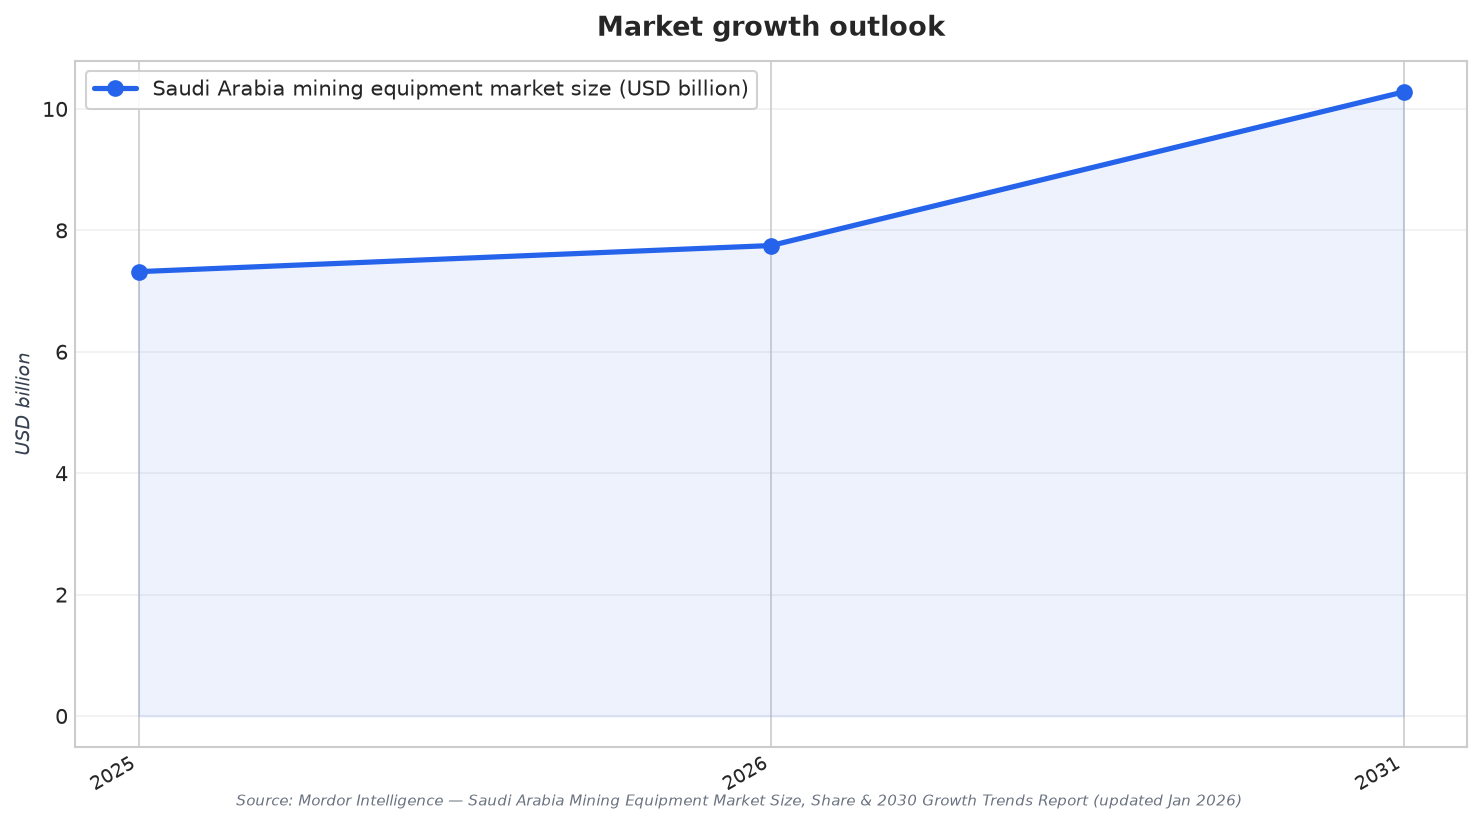
تتزايد في السعودية قرارات اختيار أساطيل التعدين تمحوراً حول ثلاثية عملية: النقل بالشاحنات، والحفر، والتكسير. ويُقدّر أحد التقديرات الحديثة حجم سوق معدات التعدين في السعودية عند USD 7.32 billion في 2025، مع نمو من USD 7.75 billion في 2026 إلى USD 10.28 billion بحلول 2031، بما يعكس معدل نمو سنوي مركب قدره 5.83% خلال 2026–2031. وضمن هذا المزيج، مثلت أعمال الحفر/الاستخراج 41.16% من قيمة السوق في 2025، وهو ما يساعد على تفسير سبب بقاء معدات التحميل الكبيرة والشاحنات وعقود الصيانة الداعمة في صميم نقاشات الشراء. ويُظهر التقدير نفسه أن المعادن كانت أكبر مجال تطبيق بحصة 46.53% في 2025، ما يربط خطط الأساطيل بمسارات مشاريع الذهب ومعادن البطاريات.
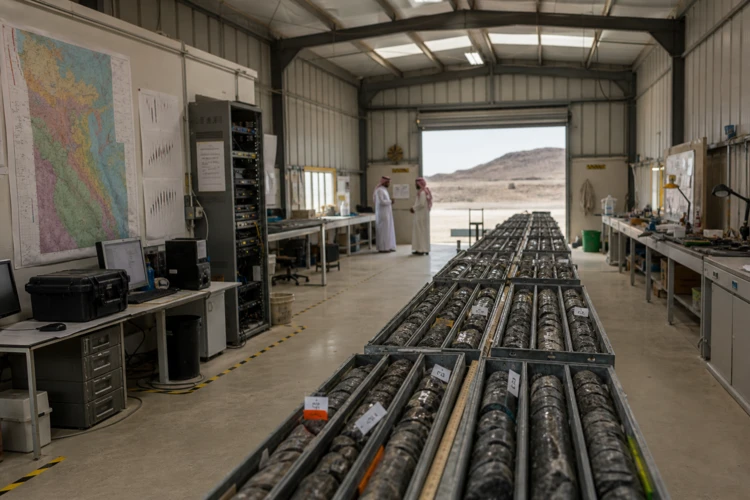
كما يُعد نشاط الاستكشاف مؤشراً مبكراً مباشراً على الطلب على المثاقب وآلات حفر الخنادق والكسّارات المتنقلة. ففي 2025، أصدرت السعودية 61 رخصة استكشاف، وُصفت بأنها أكثر طرح للأراضي التعدينية جرأة منذ تحرير القطاع. ويشير المصدر نفسه إلى وجود فجوة زمنية بين الترخيص وشراء الأسطول، وهو ما قد يترجم إلى دفتر طلبات يمتد لعدة سنوات لمثاقب حفر ثقوب التفجير (blasthole drills) والكسّارات المتنقلة مع انتقال المشاريع من الحفر المبكر نحو التطوير ثم الإنتاج المستقر. وبالتوازي مع دخول لاعبين جدد، يميل بعض المشغلين أيضاً إلى أساطيل التأجير ونماذج «المعدات كخدمة»، ما يغيّر عملياً معنى “حجم السوق” لأن معدلات الاستخدام وضمانات الجاهزية وتوفر قطع الغيار قد تكون مؤثرة بقدر بيع المعدة نفسها في البداية.
أين يتركز النمو: المثاقب والمعالجة واللوادر تحت الأرض
تشير بيانات الشرائح إلى أن أسرع نمو لا يكون دائماً حيث توجد أكبر قاعدة مركبة اليوم. فقد تصدرت معدات دعم التعدين السطحي الحصة بنسبة 23.16% في 2025 ضمن أحد التقديرات المركزة على السعودية، بينما يُتوقع أن تنمو فئة المثاقب والقواطع (Drills & Breakers) بمعدل نمو سنوي مركب 6.17% خلال 2026–2031، وهو الأعلى بين مجموعات المنتجات المدرجة في تلك البيانات. وعلى مستوى الوظائف، من المتوقع أن تتوسع أنشطة المعالجة بمعدل 6.22% خلال 2026 إلى 2031، متقدمة على النقل ووظائف الدعم الأخرى. ويشير ذلك إلى استمرار الطلب على الكسّارات ومعدات المعالجة اللاحقة، إضافة إلى الخدمات التي تُبقيها قيد التشغيل، بما في ذلك قطع التآكل وبرامج إعادة التأهيل والدعم الفني لرفع جاهزية المصانع.
أما الطلب تحت الأرض فله ملامحه الخاصة وأفقه الزمني المختلف. إذ يقدّر منظور آخر خاص بالسعودية إيرادات معدات التعدين تحت الأرض عند USD 1,368.6 million في 2025، ويتوقع وصولها إلى USD 2,545.8 million بحلول 2033، ما يعني معدل نمو سنوي مركب 8.27% خلال 2026–2033. كما يذكر أن السعودية مثلت 3.0% من سوق معدات التعدين تحت الأرض العالمي في 2025. وكانت معدات Load Haul Dump (LHD) أكبر فئة توليداً للإيرادات ضمن معدات تحت الأرض في 2025 بحصة 28.88% من الإيرادات، وتم تحديدها بوصفها الشريحة الأعلى ربحية والأسرع نمواً خلال فترة التوقعات، ما يبرز أهمية الإنتاجية وحركة المواد في بيئات التعدين تحت الأرض.
كما تتأثر استراتيجية الشراء أيضاً بخيارات الطاقة ومتطلبات التوطين. إذ يتوقع أحد تقديرات السوق أن تنمو المعدات الكهربائية بالبطاريات في السعودية بمعدل نمو سنوي مركب 9.31% خلال 2026–2031، مقابل مسار مستقر للديزل وفقاً للوصف، ويربط بين تصاعد الاهتمام بتكلفة الوقود وتجارب نقل الخام بالمركبات الكهربائية بالبطاريات وأنظمة المساعدة بالسلك العلوي (trolley-assist). وفي الوقت نفسه، يُشار إلى أن اشتراطات المحتوى المحلي تدفع الشركات المصنّعة للمعدات الأصلية (OEMs) إلى إنشاء مستودعات لقطع الغيار أو خلايا للتجميع، ما قد يوجّه قرارات الشراء نحو الموردين القادرين على تقديم خدمات داخل السعودية مع التدريب. وللمقارنة القريبة بشأن طلب المعدات الثقيلة بصورة أوسع، يقدّر تقرير منفصل حجم سوق معدات الإنشاءات الثقيلة في السعودية عند USD 17,545 million في 2026 ويتوقع USD 24,627 million بحلول 2031 بمعدل نمو سنوي مركب 4.6%، ما يبرز حجم المنظومات الداعمة للمعدات التي تتشارك مكونات متداخلة وورشاً وسلاسل لتأهيل المشغلين.
ما حجم سوق معدات التعدين في السعودية، وما أحدث توقعات النمو؟
أي شرائح المعدات الأسرع نمواً ضمن أساطيل التعدين في السعودية؟
ماذا تقول أحدث الأرقام عن الطلب على معدات التعدين تحت الأرض في السعودية؟
أي نوع من المعدات تحت الأرض يتصدر، وما مدى أهميته داخل الشريحة؟
كيف تؤثر التكنولوجيا في تحول قرارات الشراء في سوق معدات التعدين في السعودية؟