يعاد تنظيم منظومة التصوير الطبي في السعودية حول الخصخصة وشراكات القطاعين العام والخاص (PPPs). وتربط عدة تقارير سوقية ذلك مباشرة برؤية 2030 وبالتوجه الأوسع لتحديث البنية التحتية الصحية وتوزيع الخدمات بصورة أقل مركزية. إحدى نقاط الضغط تتمثل في جهة قرار الشراء. فمع انتقال المشتريات بعيدًا عن ميزانيات وزارة الصحة المركزية باتجاه مشغّلي المستشفيات المستقلين وكيانات PPP، تتسع الفرصة أمام المشغلين من القطاع الخاص لتولي تشغيل أقسام التصوير، وتحديث الأنظمة المتقادمة، وبناء عقود خدمة طويلة الأجل. وبالتوازي، حقق سوق الاستعانة بمصادر خارجية للتصوير الطبي في السعودية إيرادات قدرها USD 65.3 million في 2024 ومن المتوقع أن يصل إلى USD 121.2 million بحلول 2030، ما يوضح كيف تتوسع نماذج التشغيل خارج الموقع والاستعانة بمقدمي خدمات خارجيين جنبًا إلى جنب مع تحديث المعدات.
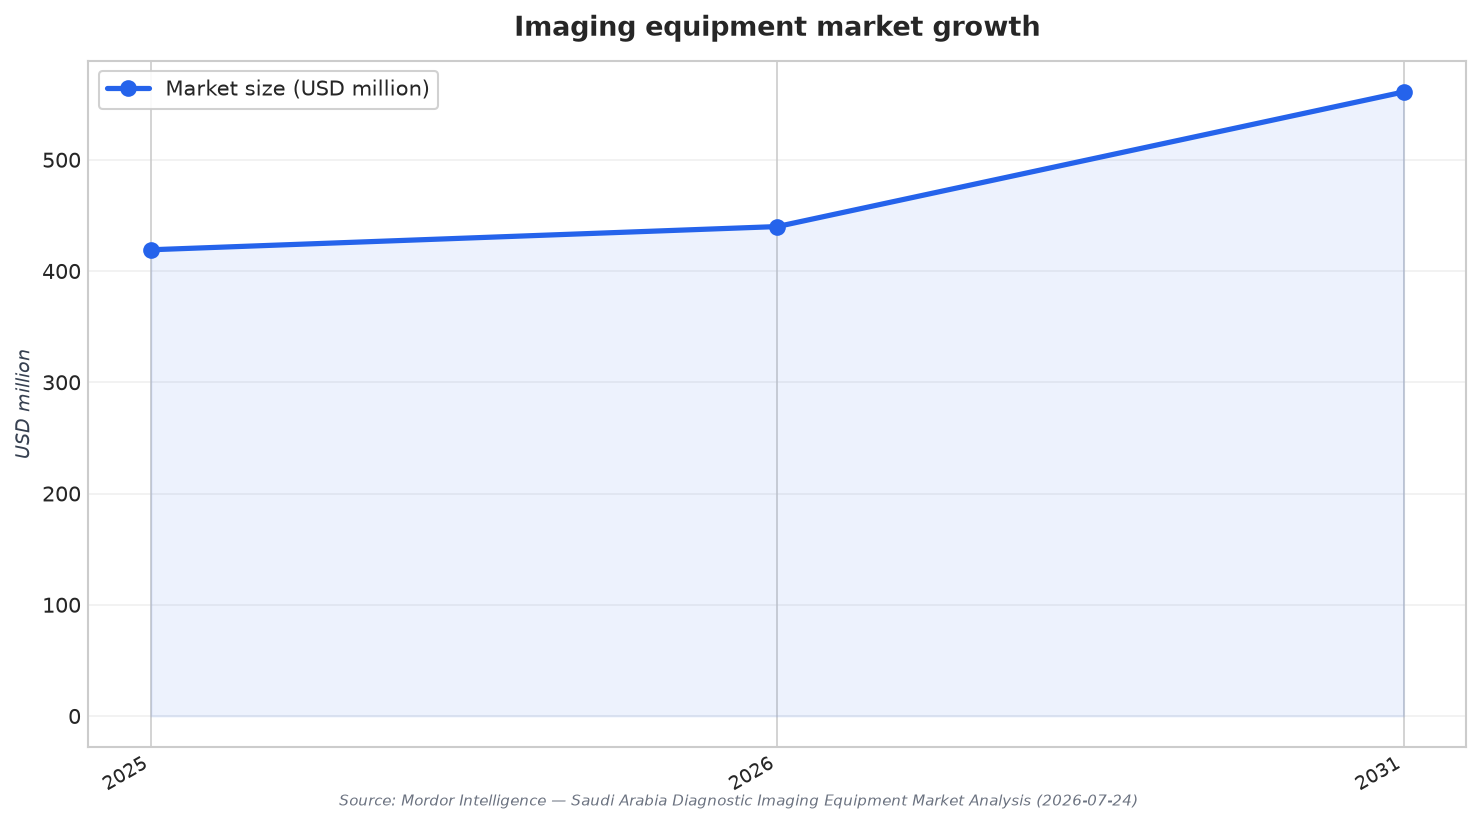
يشهد سوق معدات التصوير التشخيصي في السعودية توسعًا كذلك، إذ تقدّر Mordor Intelligence حجمه عند USD 419.11 million في 2025 وUSD 439.97 million في 2026، مع توقع وصوله إلى USD 560.97 million بحلول 2031 بمعدل نمو سنوي مركب 4.98% (2026–2031). ويربط المصدر نفسه النمو بتدفقات رأس المال المرتبطة برؤية 2030، وخصخصة المستشفيات العامة، وتزايد الطلب على تقنيات عالية الدقة للتعامل مع الأمراض المزمنة. كما يشير إلى شبكات تبادل الصور ومبادرات المستشفى الافتراضي التي تربط 224 منشأة بمراكز أشعة مركزية، وهو نموذج يصب بطبيعته في مصلحة القراءة المركزية وتوحيد البروتوكولات وتقديم الخدمات بقيادة المشغّل، بدل الاعتماد حصريًا على فرق داخلية كاملة في كل موقع.
لماذا تجذب نماذج PPP مشغّلي التصوير من القطاع الخاص
ليست شراكات PPP مجرد أداة تمويل؛ فهي تغيّر نموذج التشغيل نفسه. ففي مجال أشعة الاتصالات (teleradiology)، يشير أحد المصادر إلى أن شراكات PPP تلعب دورًا رئيسيًا في توسيع القدرات، بما يمكّن المستشفيات من العمل بكفاءة دون الحاجة إلى الإبقاء على قوة عاملة كبيرة من اختصاصيي الأشعة داخل المنشأة. وهذا ينسجم مع واقع السوق حيث يُشار مرارًا إلى نقص اختصاصيي الأشعة بوصفه قيدًا مؤثرًا. كما أن الاستعانة بمصادر خارجية ونموذج القراءة «محور وأذرع» يحظيان بدعم من التحول الرقمي وتبنّي الذكاء الاصطناعي. وتذكر Mordor Intelligence بروتوكولات الذكاء الاصطناعي في King Faisal Specialist Hospital التي خفّضت زمن إنجاز تصوير القلب بالرنين المغناطيسي بنسبة 33%، وتشير إلى تعميم التجربة عبر ست منشآت رعاية ثالثية. وتضيف MarketsandMarkets أمثلة لأدوات مدعومة بالذكاء الاصطناعي تُستخدم فعليًا، بما في ذلك Lunit INSIGHT CXR وحزمة AI-Sonic من GE Healthcare، ما يعزز أن أتمتة سير العمل أصبحت جزءًا أساسيًا من أدوات المنافسة لدى المشغلين الخاصين عند التقدم لعقود بنمط PPP.
وتضيف أهداف الخصخصة زخمًا إضافيًا. يصف بيان صحفي من IMARC توجهًا يشمل خصخصة 290 مستشفى و2,300 مركز رعاية صحية أولية، إلى جانب الإشارة إلى ميزانية صحة عامة بقيمة USD 66.6 billion تُستخدم لتسريع شراء أجهزة CT وMRI والأنظمة الهجينة عبر القطاعين العام والخاص. وبالنسبة للمشغلين، يكتسب ذلك أهمية لأن مزيج الأجهزة ودورات الإحلال والتحديث يحددان الجدوى الاقتصادية. وفي سوق المعدات، تفيد Mordor Intelligence بأن الأشعة السينية (X-ray) استحوذت على حصة إيرادات قدرها 28.72% في 2025، وأن الأنظمة الثابتة مثلت 80.22% في 2025، وأن المستشفيات استحوذت على 64.30% من حصة المستخدمين النهائيين. وفي الوقت نفسه، تشير البيانات نفسها إلى مسارات نمو تفتح المجال أمام منافسين جدد: إذ يُتوقع أن ينمو التصوير بالموجات فوق الصوتية بمعدل نمو سنوي مركب 6.62% حتى 2031، والأنظمة المتنقلة والمحمولة يدويًا بمعدل 6.18% (2026–2031)، ومراكز التصوير التشخيصي بمعدل 6.32% خلال فترة التوقعات.
كما تتشكل مشاركة القطاع الخاص أيضًا بفعل استراتيجية المورّدين والتنظيمات. يصف MarkWide Research بنية خدمات محلية وشراكات توريد مباشرة، حيث تستفيد GE HealthCare من مركز تدريب في الرياض ومركز لقطع الغيار لدعم عقود الصيانة، بينما تُرسّخ Siemens Healthineers تركيبات التصوير الهجين في مواقع رعاية ثالثية محورية. كما يسلط الضوء على متطلبات Saudi Food and Drug Authority لتسجيل الأجهزة والمراقبة بعد التسويق بوصفها عاملًا يؤثر في الجداول الزمنية للتأهيل وتكاليف الامتثال. وبالنسبة لمشغّلي PPP، قد تتحول هذه القيود إلى عوامل تميّز: فالقدرة على إدارة الموافقات، ومتطلبات الأمن السيبراني، والتزامات الجاهزية التشغيلية يمكن أن تكون بنفس أهمية شراء جهاز التصوير نفسه. وبمجملها، تُظهر هذه الاتجاهات سوق تصوير في السعودية أصبحت فيه الاستعانة بمصادر خارجية، وتشغيل PPP، وعقود الخدمات القائمة على النتائج مسارات متزايدة للانتشار والتوسع.
ما مدى سرعة نمو سوق معدات التصوير التشخيصي في السعودية؟
ما الدليل على أن الاستعانة بمصادر خارجية للتصوير الطبي تتوسع في السعودية؟
كيف تدعم شراكات PPP أشعة الاتصالات وإعداد التقارير عن بُعد؟
ما القطاعات الأكثر بروزًا داخل سوق التصوير التشخيصي في السعودية من حيث الحصة أو النمو؟
ما حجم خصخصة المنشآت الذي يجري الحديث عنه لقطاع الرعاية الصحية في السعودية؟