انتقل هامش الفرص المتاح للاكتتابات العامة في السعودية من زخم قوي إلى حالة تردّد في 2026. وحتى الآن من هذا العام، لم تُدرج سوى ثلاث شركات—Dar Al Balad وSaleh Abdulaziz Al Rashed وMSGA—عبر Tadawul وNomu، وجمعت مجتمعةً 144 مليون دولار. ويشكّل ذلك تبايناً حاداً مقارنة بالعام الماضي، حين جمعت الشركات السعودية 3.7 مليار دولار عبر بيع الأسهم، ومقارنة بعام 2022 حين جرى جمع 9.8 مليار دولار عبر 17 إدراجاً. كما يظهر حجم التغيّر بوضوح في مقارنة تقرير Saudi Exchange السنوي لعام 2025: فـ144 مليون دولار التي جُمعت حتى الآن هذا العام لا تمثّل سوى 4% من 3.53 مليار دولار جُمعت خلال الفترة نفسها (ثمانية أشهر) من 2025، عندما طرحت 25 شركة أسهمها للاكتتاب العام.
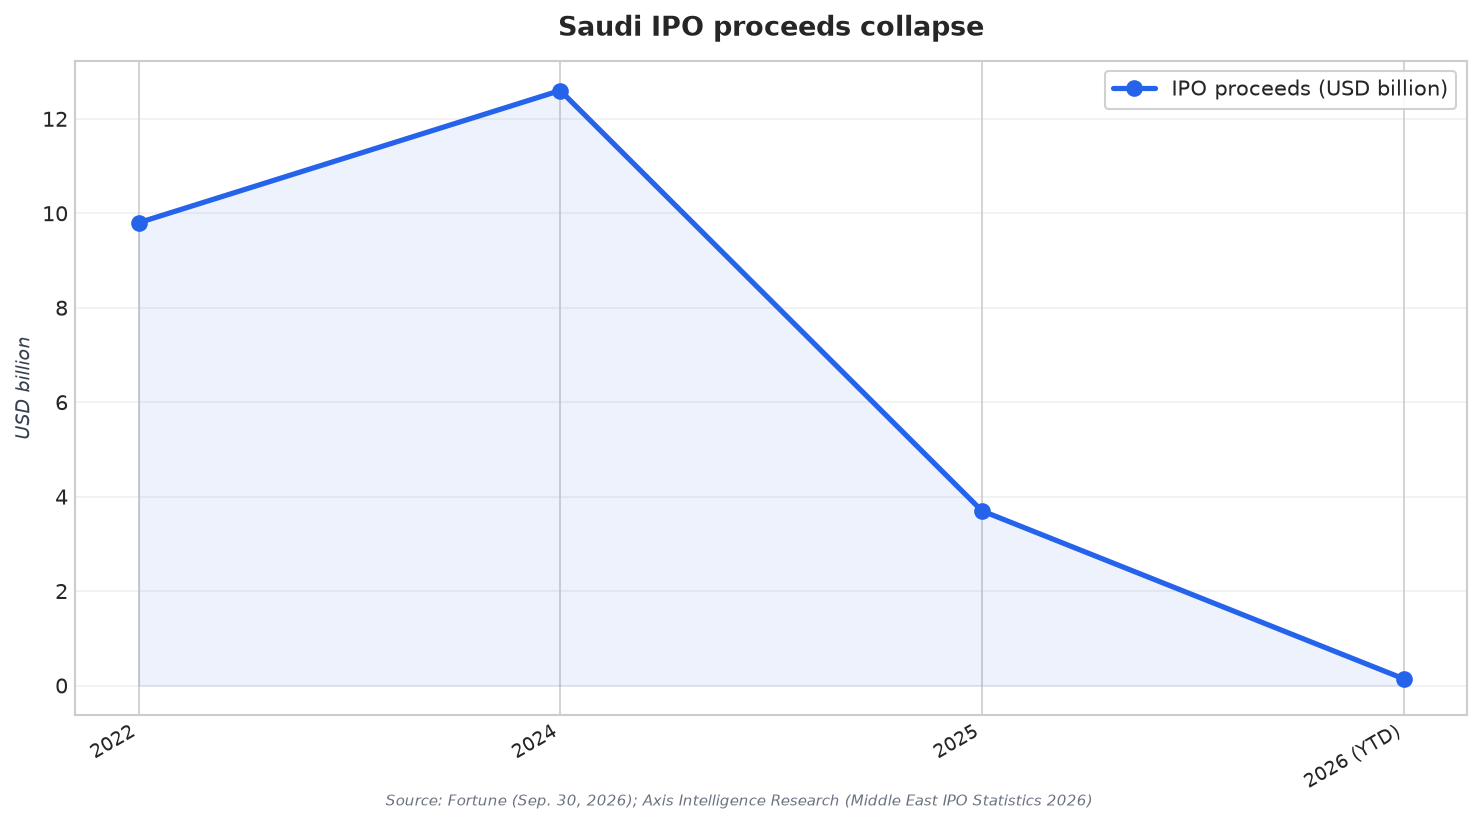
في قلب هذا التعثر تقف حالة شدّ وجذب حول التسعير. فقد تردّد ملاك الشركات في الإدراج عند تقييمات يرى السوق أنها المعقولة، بينما لم يُبدِ المستثمرون استعداداً لدفع أسعار أعلى بعد عام شهد خسائر في معظم الإدراجات الجديدة. وتضيف بيانات Bloomberg سياقاً لمعنويات السوق: فمن بين 17 شركة طُرحت للاكتتاب العام منذ 2025 في السوق الرئيسية، لا تتداول سوى أربع شركات فوق سعر الطرح. كما تأثر تنفيذ الصفقات بدوره. فقد تم تأجيل إدراجات كانت مخططة لكل من Mutlaq Al Ghowairi وArabian Dyar وKesay Clinics هذا العام، بينما انتهت مدد التمديد لستة أشهر التي مُنحت لـ Alandalus Educational وAlromansiah.
لماذا ظلّ السوق مشدوداً حتى قبل الجيوسياسة
أضافت الجيوسياسة طبقة جديدة من عدم اليقين، لكن عدداً من المصادر يؤكد أن الضغوط كانت تتراكم أصلاً. وتشير Fortune وYahoo إلى أنه، إلى جانب انكماش التقييمات، تراجعت السيولة وأصبح المستثمرون أكثر انتقائية مع ارتفاع تكلفة رأس المال وزيادة علاوات المخاطر. كما يشير Semafor إلى تراجع التقييمات الذي تفاقم بفعل الحرب، ويقارن الأداء منذ 28 Feb.: إذ انخفض مؤشر السعودية بنسبة 3% منذ ذلك التاريخ، بينما ارتفع مؤشر MSCI Emerging Markets Index بنسبة 6% خلال الفترة نفسها. وتضع Axis Intelligence، نقلاً عن EY، الصورة الإقليمية في إطار أوضح: ففي النصف الأول من 2026، سجّلت EY تراجعات في منطقة MENA تقارب 80% في عدد الاكتتابات، وتتجاوز 90% في حصيلة العائدات.
ويظهر ضعف تدفق الصفقات في أرقام مطلع العام. فبحسب Axis Intelligence، استضافت السوق الرئيسية في Saudi Exchange اكتتاباً واحداً في Q1 2026 جمع 67 مليون دولار، مقابل 1.8 مليار دولار من خمسة إدراجات في Q1 2025—أي انخفاض بنسبة 96.3%. ويذكر المصدر نفسه تقييماً في April 2026 يرجع بداية الصراع الذي شمل US وIsrael وIran إلى 28 Feb. 2026، مشيراً إلى أن EY كانت قد أحصت قبل ذلك التاريخ 18 شركة وصندوقاً يلوّحون بنيّتهم الإدراج في مطلع 2026، 16 منها في Saudi Arabia. وتساعد هذه الخلفية على فهم لماذا أصبح تباطؤ سوق الاكتتابات العامة في السعودية 2026 مسألة عملية للملاك الذين يحاولون مواءمة التقييم والطلب ومخاطر التنفيذ.
أما المتغير الآخر الذي يتحرك ويحتاج الملاك إلى التخطيط على أساسه فهو الإصلاح التنظيمي. وتفيد Fortune وYahoo بأن Capital Market Authority (CMA) اقترحت إصلاحات لإعادة تنشيط Tadawul، ومن بينها تغيير لافت: أن تصبح التزامات التعهد بالتغطية نافذة عند بدء بناء سجل الأوامر (book-building)، ما يعني أن متعهدي التغطية سيُطلب منهم شراء أي أسهم لا يكتتب بها المستثمرون، وهو ما قد يتركهم—نظرياً—مسؤولين عن كامل الطرح. ويحذّر Semafor من أن منتقدين يرون أن متطلبات مثل التعهد بالتغطية الصارم قد تؤخر صفقات موجودة بالفعل في مسار الإعداد، وأن البنوك الأصغر قد لا تتمكن من المشاركة. وبالنسبة للملاك، تبدو بدائل التخطيط العملي واضحة في WDC TV NEWS: فتباطؤ الاكتتابات يدفع الشركات إلى الاعتماد أكثر على التمويل بالدين وأعمال الاندماج والاستحواذ؛ وتشير بيانات Bloomberg المذكورة هناك إلى أن قيمة الصفقات التي تشمل جهات خليجية ارتفعت بنحو 200% في النصف الأول من العام إلى قرابة 300 مليار دولار.
إلى أي مدى كان تباطؤ جمع الأموال عبر الاكتتابات العامة في السعودية خلال 2026 شديداً؟
ما الذي يغذّي حالة الشدّ والجذب بين الملاك والمستثمرين؟
أي الاكتتابات السعودية تم تأجيلها أو انتهت مدد تمديدها في 2026؟
ما إصلاح CMA الذي قد يؤثر أكثر في مخاطر تنفيذ الاكتتاب؟
ماذا ينبغي على الملاك النظر فيه كبدائل خلال تباطؤ سوق الاكتتابات العامة في السعودية في 2026؟