يشهد قطاع البناء والمقاولات في السعودية توسعاً من حيث الحجم وعدد الجهات المشاركة. تُقدّر Mordor Intelligence قيمة سوق البناء في السعودية عند USD 78.60 billion في 2025، وتتوقع نموه من USD 82.80 billion في 2026 إلى USD 101.83 billion بحلول 2031، بمعدل نمو سنوي مركب يبلغ 4.22% خلال 2026–2031. وبالتوازي، تفيد Arab News بأن عدد شركات المقاولات الأجنبية التي دخلت السوق السعودي بلغ 1,648 منذ تأسيس Saudi Contractors Authority. وتشير الجهة نفسها إلى أن إجمالي الكيانات المحلية والأجنبية المسجلة لدى الهيئة وصل إلى 140,000، ما يوضح مدى ازدحام قوائم المنافسة والتعاقد من الباطن حتى مع ارتفاع الطلب.
يساعد توزيع القطاعات على فهم أين تتركز حدة المنافسة. تقول Mordor Intelligence إن قطاع البنية التحتية تصدّر بنسبة 60.13% من إيرادات 2025، وأن أعمال البناء الجديدة استحوذت على حصة 85.08% في 2025. كما تشير إلى أن الأعمال التقليدية في الموقع مثّلت 90.92% من قيمة 2025، بينما تتوسع أساليب البناء الحديثة بمعدل نمو سنوي مركب يبلغ 5.53%. وتكتسب هذه النسب أهميتها لأنها تُظهر أين تصبح عوامل مثل الحجم وسرعة التسليم والأنظمة مثل BIM عوامل تميّز حاسمة. وتضيف IMARC أن وزارة الشؤون البلدية والقروية والإسكان تشترط الالتزام بـ BIM Level 2 في المشاريع العامة الكبرى، وهو ما قد يرفع سقف المتطلبات أمام المقاولين الأصغر الذين لم يرسّخوا بعد سير عمل رقمي مؤسسي.
مقارنة مرجعية للوافدين الأجانب: من الذي يحدد إيقاع السوق؟
تبدأ المقارنة المرجعية من درجة التركّز في القمة. تذكر IMARC أن أكبر خمسة لاعبين—Bechtel Corporation وFluor Corporation وJacobs وTekfen Construction وGilbane Inc.—يمثلون مجتمعين ما يُقدّر بـ 28–32% من إجمالي قيمة أعمال البناء في 2025. كما تصف IMARC السوق بأنه متوسط التشظّي، مع حضور قادة EPC العالميين وشركات هندسة متعددة الجنسيات إلى جانب مقاولين إقليميين راسخين. وهذا المزيج هو سمة أساسية في ديناميكية منافسة المقاولين الأجانب في السعودية: فالشركات الدولية غالباً ما تجلب نموذج تنفيذ متكامل للمشاريع وسيطرة عبر مراحل متعددة، وتشير IMARC إلى اتجاهات الدمج عبر أطر PPP وعقود التنفيذ المتكامل للمشاريع حيث يدير كبار مقاولـي EPC عدة مراحل من سلسلة القيمة في الوقت نفسه. بالنسبة للشركات المحلية، يغيّر ذلك معنى "التنافسية": ليس السعر فقط، بل الحوكمة وإدارة البرامج والقدرة على الامتثال.
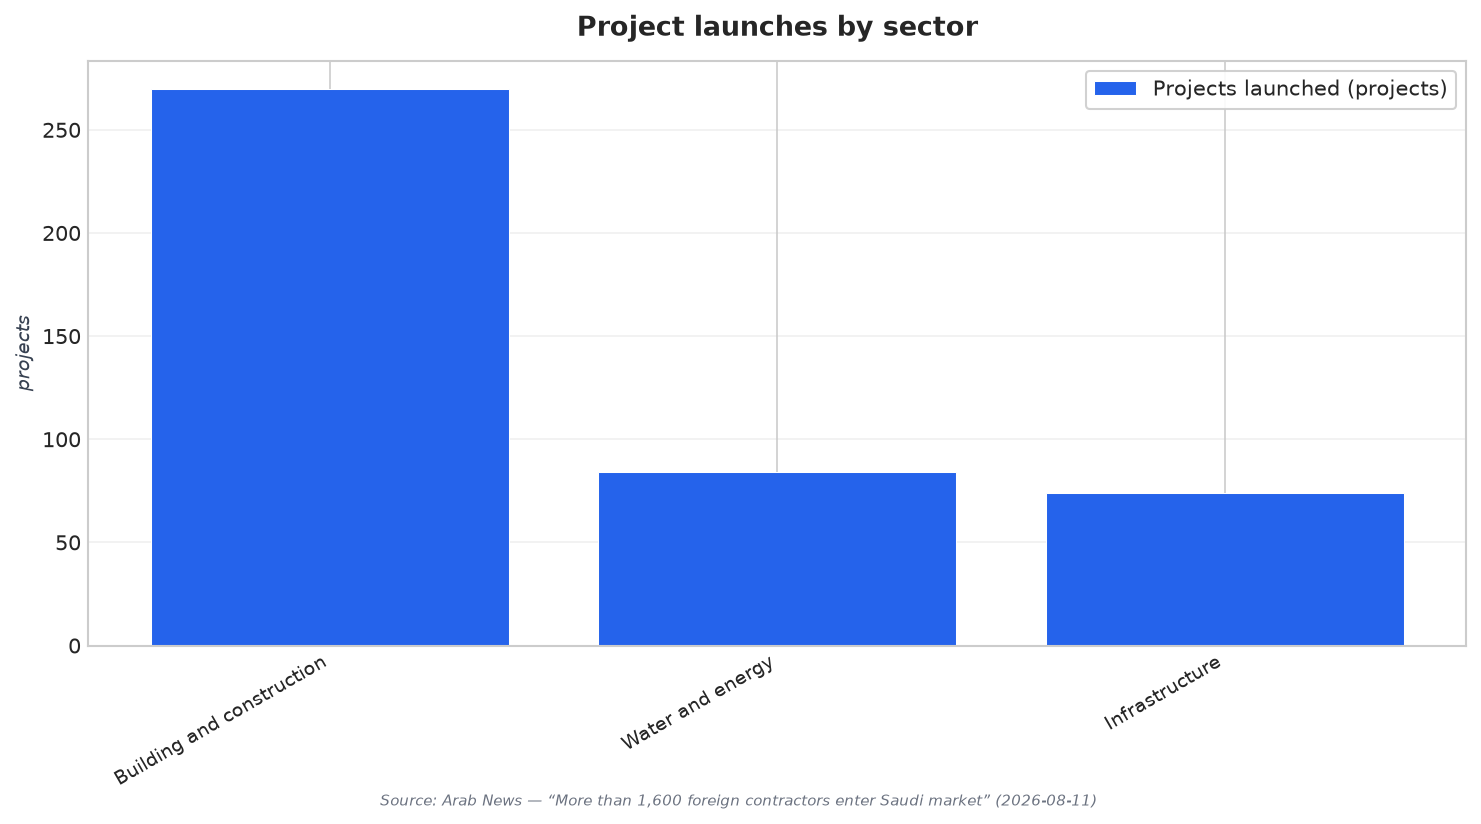
لا تزال فرص الشركات المحلية في اتساع، لكنها باتت مرتبطة بشكل أكبر بكيفية تجزئة المشاريع وتغليفها تعاقدياً. تقول IMARC إن قطاع الإسكان هو الأكبر بحصة 42.5% وهو الأكثر تشتتاً، مع ROSHN وNHC وآلاف المطورين والمقاولين الأصغر عبر الأسواق الإقليمية. وتفيد Arab News بإطلاق 472 مشروعاً العام الماضي، تصدرها قطاع البناء والتشييد بـ 270 مشروعاً، يليه الماء والطاقة بـ 84 ثم البنية التحتية بـ 74. كما تشير Arab News إلى أن قطاع المقاولات يساهم بنحو 8% من الناتج المحلي الإجمالي، وأن الهيئة كانت قد قدّرت سابقاً قيمة القطاع بأكثر من SR855 billion منذ إطلاق Vision 2030. وتبرز IMARC أن نظام العقود السعودي يتيح للمقاول الرئيسي تفويض أعمال إلى مقاولين من الباطن مع بقائه مسؤولاً بالكامل أمام صاحب العمل—وهو ترتيب يمكن أن يعمّق القدرات المحلية عندما تفوز الشركات المحلية بشكل متكرر بنطاقات تخصصية محددة.
ماذا ينبغي للمقاولين المحليين فعله عملياً مع اشتداد المنافسة؟ تشير IMARC إلى أن مستهدفات التوطين ضمن Saudization تُعقّد تخطيط القوى العاملة لأن القطاع لا يزال يعتمد بدرجة كبيرة على العمالة الأجنبية، ما يخلق تحدياً في الموازنة بين أهداف التوطين ومتطلبات التنفيذ. كما تذكر أن الشراكات بنظام المشاريع المشتركة بحصص أقلية مع مقاوليـن محليين قد تكون مساراً متوافقاً لشركات EPC للوصول إلى وضع تفضيلي وفق قواعد Saudization، ما يعني أن الشركات المحلية يمكن أن تربح عبر أن تكون الشريك المفضل. وتضيف Mordor Intelligence أن حدة التنافس تتصاعد مع تشكيل أبطال محليين لمشاريع مشتركة مع شركات عالمية كبرى للحصول على التقنية وتعزيز قوة الميزانية للفوز بعقود كبيرة. خلاصة القول: التميز يأتي من الجاهزية للامتثال، ومنظومات التنفيذ مثل BIM Level 2 حيثما تُطلب، ومن استراتيجية شراكات وتعاقد من الباطن تتماشى مع مناطق الطلب الأعلى.
كم عدد شركات المقاولات الأجنبية التي دخلت سوق السعودية؟
ما مدى تركّز الشريحة العليا من المقاولين في السعودية؟
ما القطاعات التي تقود النشاط الإنشائي في الفترة الأخيرة؟
ماذا تعني منافسة المقاولين الأجانب في السعودية للشركات المحلية؟
كم عدد المشاريع التي أُطلقت العام الماضي، وأي فئة تصدرت؟