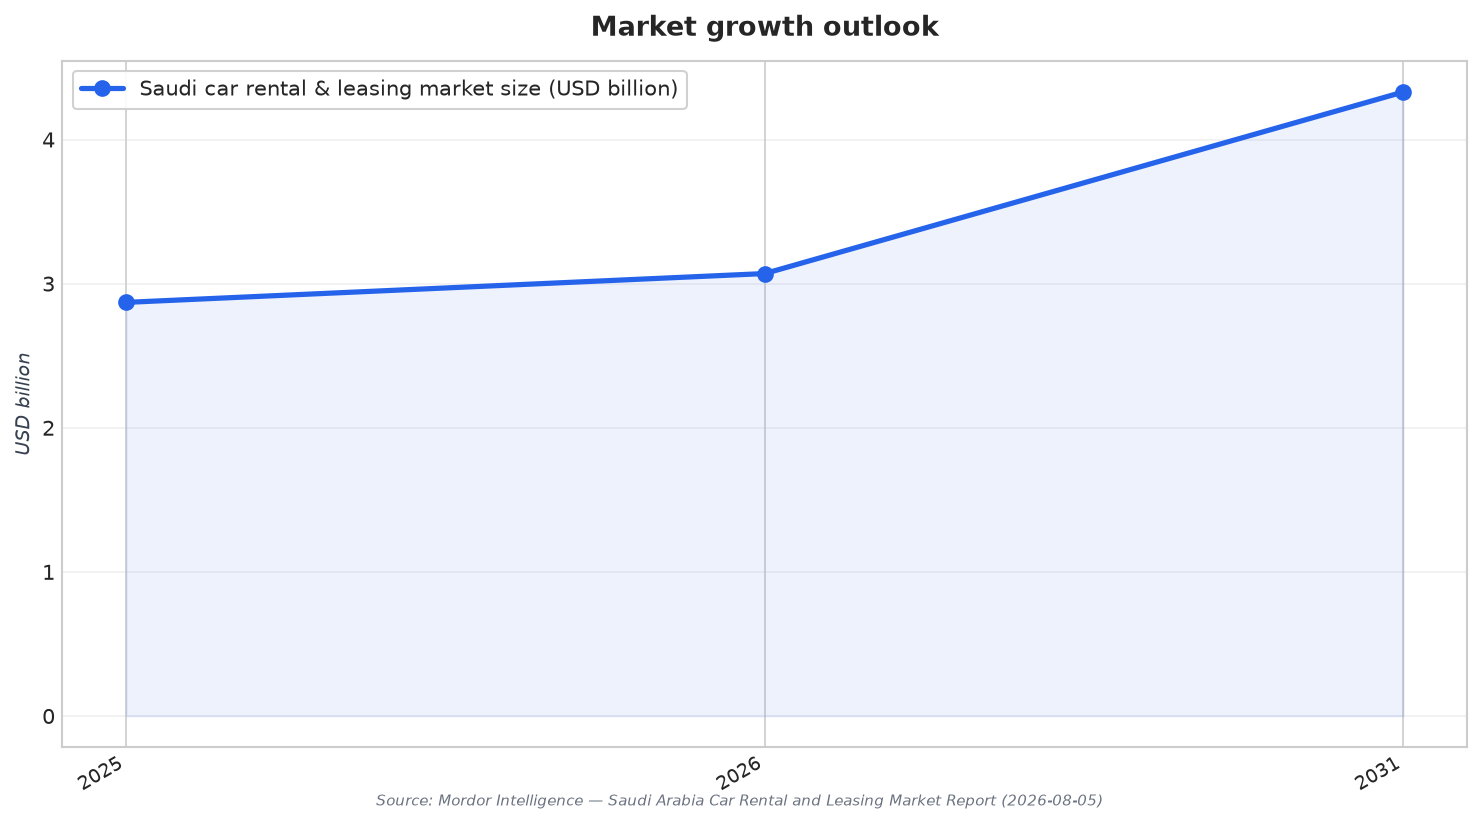
في السعودية، لم يعد الطلب على السيارات يقتصر على شراء سيارة فقط. بل بات يتجه بشكل متزايد إلى إمكانية الحصول على سيارة عند الحاجة. تقدّر Mordor Intelligence سوق تأجير واستئجار السيارات في السعودية عند USD 3.07 billion في 2026، ارتفاعًا من USD 2.87 billion في 2025، مع توقعات بالوصول إلى USD 4.33 billion بحلول 2031 وبمعدل نمو سنوي مركب 7.09% خلال 2026–2031. ويأتي ذلك إلى جانب اقتصاد مركبات أكبر بكثير: إذ تقيّم Mordor Intelligence سوق السيارات في السعودية عند USD 47.46 billion في 2025، مع تقدير نموه إلى USD 50.33 billion في 2026 وUSD 67.55 billion بحلول 2031 بمعدل نمو سنوي مركب 6.05%. مجتمعةً، ترسم هذه الأرقام ملامح مزيج طلب يتوسع إلى ما وراء مشتريات التجزئة التقليدية.
تتجلى عبارة «امتلك أقل، قد أكثر» بوضوح في طريقة استهلاك الأساطيل. فقد استحوذت حسابات الشركات على 56.12% من الإيرادات في 2025 ضمن سوق تأجير واستئجار السيارات، وفقًا لـ Mordor Intelligence، ما يربط طلب التنقل بتعهيد الخدمات للشركات وتحسين التكاليف. وتشير بيانات المدد إلى سوق يسير بإيقاعين. فقد شكّل التأجير قصير الأجل حصة 50.68% في 2025، لكن من المتوقع أن يتقدم التأجير طويل الأجل بمعدل نمو سنوي مركب 7.22% حتى 2031. هذا المزيج مهم لتخطيط الطلب؛ فالأحجام قصيرة الأجل تُبقي معدلات التشغيل مرتفعة، بينما تُمكّن العقود طويلة الأجل من تثبيت دورات تدوير الأسطول وجداول الخدمة بشكل متوقع لدى أصحاب العمل وفرق المشاريع وتنقلات الأعمال.
الحجز الرقمي والقيادة الذاتية أصبحا الخيار الافتراضي
كما يدفع السلوك الرقمي أيضًا باتجاه تنقل «الوصول أولًا». فقد استحوذت القنوات الإلكترونية على 71.05% من حصة السوق السعودية في 2025، مع توقعات بأن تنمو الحجوزات عبر الإنترنت بمعدل نمو سنوي مركب 7.21% حتى 2031، وفقًا لـ Mordor Intelligence. وتضيف MarkWide Research أن استخدام تطبيقات الجوال للحجز وصل إلى معدل انتشار 85% بين عملاء جيل الألفية والجيل Z. وتؤكد أنماط الاستخدام أن العملاء يريدون قدرًا أكبر من الاستقلالية؛ إذ مثّلت ترتيبات القيادة الذاتية حصة 76.98% في 2025، بينما يُتوقع أن تسجل خدمات السائق الخاص معدل نمو سنوي مركب 7.15% خلال الفترة نفسها. وتكافئ هذه الاتجاهات المشغلين الذين يبسطون الاستلام والإرجاع والدفع داخل التطبيق، كما تنقل المنافسة نحو عامل السهولة وجاهزية الأسطول.
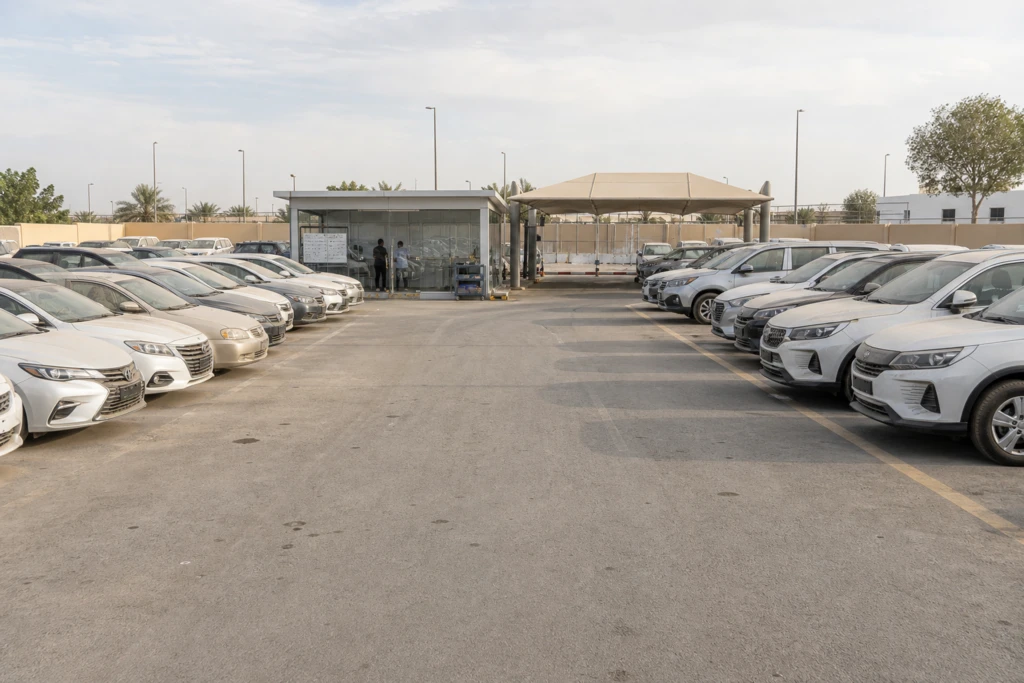
كما أن ما يقوده الناس يتشكل بدوره وفق اقتصاديات الأسطول. فقد استحوذت السيارات الاقتصادية والمنخفضة التكلفة على حصة 62.85% في 2025، بما يعكس كيف لا يزال الطلب الحساس للسعر هو الأساس في تحديد الحجم المعتاد للأساطيل. وسجلت سيارات السيدان حصة 45.12% في 2025، إلا أن فئة SUVs يُتوقع أن تسجل معدل نمو سنوي مركب 7.36% حتى 2031، بما يعكس شهية قوية للهيئات الأعلى ارتفاعًا. ومن المتوقع أيضًا أن يتمتع قطاع السيارات الفاخرة والرفاهية بمسار نمو أسرع، إذ ترصد Mordor Intelligence معدل نمو سنوي مركب 7.34% بين 2026 و2031. وتشير IndexBox إلى أن خدمات نقل الركاب عبر التطبيقات والتنقل المشترك تعيد تشكيل الطلب على الأساطيل، مع قيام مشغلين مثل Careem وUber بتوسيع مشترياتهم وتفضيل سيارات السيدان الموفرة للوقود وSUVs المدمجة.
وتضيف السياحة ونشاط المشاريع العملاقة دوافع إضافية لتوسعة الأساطيل وتدويرها بسرعة. وتذكر MarkWide Research أن السياحة الدينية تمثل 45% من طلب الإيجار، حيث تخلق مواسم الحج والعمرة قممًا موسمية كبيرة. وتشير Mordor Intelligence إلى تصاعد السياحة والتزامات البنية التحتية ضمن Vision 2030 كعوامل دعم رئيسية للطلب، مع ملاحظة اتجاه نحو الاندماج والتميّز القائم على التكنولوجيا بين المشغلين. وعلى مستوى السوق الأوسع، تفيد IndexBox بأن السعودية تسجل مبيعات سنوية من المركبات الجديدة تتجاوز 1 million وحدة منذ 2022، وأن النقل الشخصي/الخاص يمثل 65–70% من الطلب، بينما تشكل أساطيل الشركات واللوجستيات 20–25%. ومع نضج نماذج الاشتراك وإدارة الأساطيل، باتت إشارات الطلب تأتي بشكل متزايد من المنصات وأصحاب العمل والمشغلين—وليس من المشترين الأفراد فقط.
ما حجم سوق تأجير واستئجار السيارات في السعودية في 2026؟
ما نسبة الإيرادات القادمة من عملاء الشركات؟
هل يحجز السعوديون الإيجارات عبر الإنترنت أم دون اتصال؟
ماذا تقول بيانات سوق تأجير السيارات في السعودية عن الطلب قصير الأجل مقابل طويل الأجل؟
ما أنواع المركبات التي تهيمن على طلب الأساطيل في الإيجار والتأجير؟